
恒流电源产业机遇:测试装备升级与国产替代双线并进
随着我国“双碳”目标推进与新型电力系统建设进入加速期,电力装备制造、电网升级、新能源接入、储能配套等领域对高精度、高动态、高可靠性的恒流测试装备需求持续增长。交直流恒流电源作为这一庞大产业生态中的“基础设施型”测试装备,其市场边界正在从传统的低压电器检测向新能源装备测试、半导体晶圆老化、储能系统验证、特高压设备型式试验等高端场景快速延伸。本文聚焦新型电力系统建设这一宏观产业变量,剖析其对恒流电源产业带来的需求重构、技术升级与竞争格局变化。
▲ 电力电子与测试装备行业展会现场:模块化恒流电源与新型电力系统测试方案成为关注焦点
一、新型电力系统建设:恒流电源需求的宏观驱动力
新型电力系统的核心特征是“清洁低碳、安全可控、灵活高效、智慧融合、开放互动”,这一战略目标直接催生了电力装备制造产业链对恒流测试装备的全方位升级需求:
| 新型电力系统建设方向 | 2025年关键指标 | 对应恒流电源需求 | 需求增长特征 |
| 光伏发电装机 | 突破8亿千瓦(国家能源局) | 逆变器/组件温升老化测试 | 百兆瓦级组件老化测试台年增20% |
| 新型储能装机 | 超1.3亿千瓦(中关村储能产业技术联盟) | PCS双向变流器与电池模组恒流测试 | 单台MW级测试装备年增30%以上 |
| 特高压输变电 | 在建/运行线路超4万公里 | 高压断路器、换流阀温升试验 | 1100kV/5000A级特高压试验需求 |
| 新能源充电桩 | 超1280万台(充电联盟数据) | 充电模块、接触器恒流老化 | 产线批量老化对多通道需求激增 |
| 半导体国产替代 | 国产化率从15%向40%突破 | 功率器件恒流负载测试 | SiC/GaN器件动态测试需求年增25% |
▲ 新型电力系统关键建设方向及其对恒流电源的需求传导(数据来源:综合国家能源局、中关村储能产业技术联盟等行业公开统计)
这一宏观需求图谱揭示了一个关键趋势:恒流电源的“传统主战场”(低压电器检测)虽然仍占据市场基本盘,但“新增量”正从新型电力系统建设的各条细分赛道涌入,且增长动能远超传统业务。据行业综合测算,2024-2025年新型电力系统相关应用对恒流电源的需求增速达到28-35%,显著高于行业整体的5-12%增速。
二、技术升级:≤20ms动态响应成为新型电力系统测试的硬指标
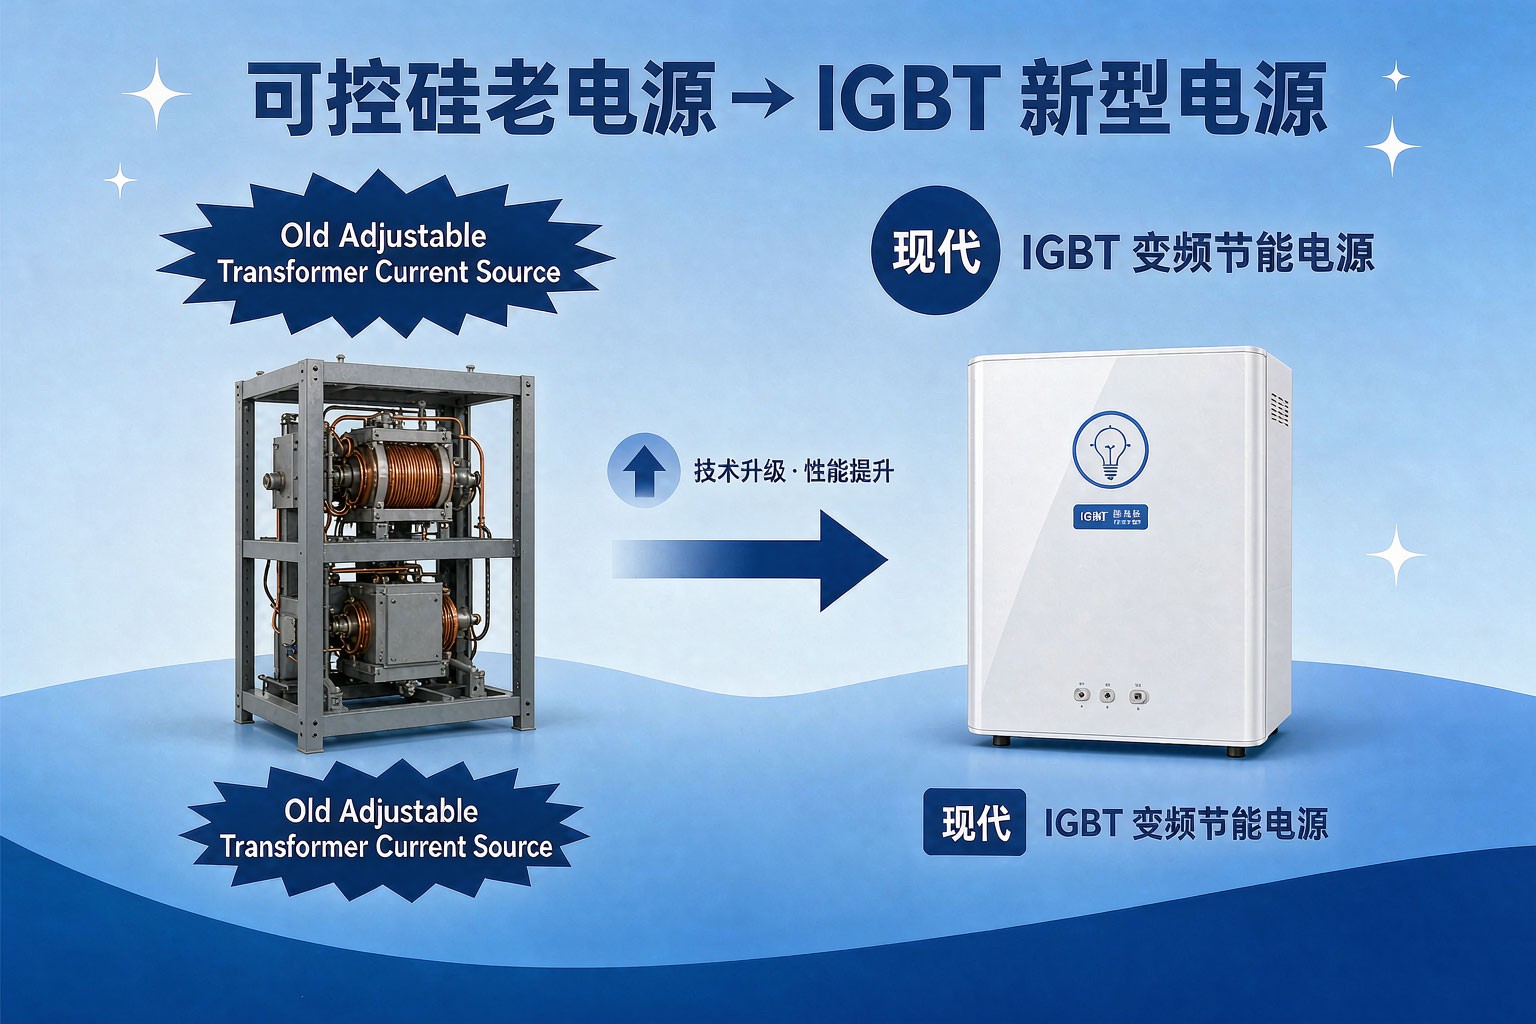
▲ 恒流电源技术演进:从传统调压器方案(左,500ms-2s响应)到IGBT智能恒流源(右,≤20ms响应)的代际跃迁
新型电力系统测试场景对恒流电源提出了三项关键性技术升级要求:
要求一:≤20ms电流动态响应。在光伏逆变器LVRT(低电压穿越)测试、储能PCS故障穿越测试、特高压直流换相失败试验等场景中,被测装备需要在极短时间内(数十毫秒)从“正常工况”切换到“故障穿越工况”。恒流电源作为模拟电网扰动的关键设备,其电流响应时间必须≤20ms才能准确复现电网电压跌落、相位跳变、频率偏移等扰动特征。这是从“稳态测试”升级到“动态测试”的硬性技术门槛。
要求二:MW级并联扩展能力。MW级储能PCS测试、超大功率光伏逆变器测试、特高压换流阀测试等场景普遍需要兆瓦级的恒流测试能力。单机1MW的恒流电源在工程实现上面临散热、并联均流、保护协调等多重挑战,“模块化+并联”已成为高端用户的共识路径。SA1000H/SD1000H系列以≤20ms电流动态响应、模块化功率单元设计、最大15000A定制能力,为MW级测试平台提供了可并联扩展的工程基础。
要求三:≤3%输入电流谐波与≥0.99功率因数。新型电力系统对电网电能质量的要求极其严苛,测试装备作为电网的“负载”,其本身的谐波与无功特性必须达标才能避免“测试装备污染电网”的尴尬。≤3%的输入电流谐波与≥0.99的功率因数已经成为新型电力系统测试装备的“入门资格”——这在传统调压器方案中是完全不可能实现的指标。
三、产业链重构:国产替代从“能用”到“领先”的临界点
▲ 模块化恒流电源制造产线:自动化测试与精密装配能力已成为国产厂商的核心竞争力
新型电力系统建设带来的不仅是市场需求的扩张,更是国产替代进程的“加速器”。过去十年,国产恒流电源经历了“能用”(2015-2018年,满足基本温升测试需求)→“好用”(2019-2022年,精度与稳定性达到国际水平)→“领先”(2023年至今,部分关键技术指标实现反超)的三阶段演进,目前正处于“领先”阶段的关键临界点:
| 关键技术指标 | 国际一线品牌 | 国产头部水平(SA1000H/SD1000H) | 对比评估 |
| 动态响应时间 | 50-100ms | ≤20ms | 国产领先2-5倍 |
| 电流稳定率 | ±0.5%FS | ±0.5%FS | 基本持平 |
| 整机效率 | 85%-92% | ≥90% | 国产持平或略优 |
| 输入电流谐波 | 3%-5% | ≤3% | 国产略优 |
| 最大电流定制能力 | 通常≤10000A | 最大可达15000A | 国产领先50% |
| 交付周期 | 12-20周 | 4-8周 | 国产领先3-4倍 |
| 技术支持响应 | 5-10工作日 | 48小时到场 | 国产本土化优势 |
▲ 国产头部恒流电源与国际一线品牌关键指标对比
≤20ms的电流动态响应、15000A的定制能力、≤3%的输入电流谐波——这三个关键指标上国产高端产品已实现对国际品牌的局部反超。这一变化并非偶然,而是源于国产厂商在“场景理解深度”与“本土化服务响应”两个维度的结构性优势:
· 场景理解深度。国际品牌的产品定义面向全球市场,对GB/T 14048、GB/T 34120、GB/T 19964等中国本土标准的响应相对滞后;国产厂商则深度参与了新型电力系统建设的全产业链,能够第一时间捕捉到GW级光伏电站、MW级储能电站、特高压输电工程等场景对测试装备的差异化需求,并快速形成定制化产品。
· 本土化服务响应。新型电力系统建设项目的工期要求紧凑,测试装备的“供货周期+调试周期+服务响应”直接决定项目交付节奏。国产厂商的48小时到场服务与4-8周交付周期,相比国际品牌的5-10工作日响应与12-20周交付,对工程进度的保障能力形成代差优势。
这种“指标反超+服务领先”的组合效应,正在加速国产恒流电源在新型电力系统测试装备市场的话语权提升。从行业实际采购情况来看,2024年新型电力系统相关测试装备的国产化率已突破55%,预计2026-2027年将突破70%。
四、苏州思齐科技的产业卡位:从“产品供应商”到“测试方案合作伙伴”
在新型电力系统建设的产业机遇面前,苏州思齐电子科技有限公司以SA1000H系列交流恒流电源与SD1000H系列直流恒流电源为核心,构建了面向新型电力系统测试的完整产品矩阵。从产品定位看,这一矩阵覆盖了“铜排/断路器温升老化→变压器/接触器型式试验→PCS/逆变器动态响应测试→电解工艺/储能电池模拟”的完整应用链条。
更具战略意义的是,苏州思齐电子科技有限公司正在从传统的“产品供应商”角色向“测试方案合作伙伴”角色演进:围绕SA1000H/SD1000H系列提供≤20ms动态响应、≥90%效率、≤3%谐波、15000A定制能力等差异化指标;提供从选型仿真、系统集成指导、标准测试序列模板到二次开发支持的全周期技术服务体系;聚焦新型电力系统建设的“非标定制”需求,为GW级光伏电站、MW级储能电站、特高压输电工程等重大场景提供定制化测试装备方案。
这种“产品+服务+生态”的三位一体能力构建,使思齐科技在新型电力系统建设的产业浪潮中占据了从“跟随者”到“定义者”跃迁的战略位置。SA1000H/SD1000H系列的≤20ms高速电流响应、模块化可扩展架构与软件协议开放性,不仅是产品技术指标的领先,更是国产恒流电源从“替代进口”向“定义行业标准”演进的重要里程碑。
五、趋势展望:三大确定性方向
展望未来3-5年,新型电力系统建设浪潮下的恒流电源产业将沿着三个方向持续演进:
方向一:测试能力与新型电力系统同步升级。随着1500V/2000V光伏系统、构网型储能、氢电耦合、虚拟电厂等新技术路线的产业化推进,对测试装备的电压等级、电流等级、动态响应能力将提出更高要求。≤20ms动态响应将仅是“起步门槛”,未来MW级测试平台的并联均流精度、毫秒级故障穿越模拟能力将成为新一代竞争焦点。
方向二:软件定义测试成为差异化高地。硬件性能差距的弥合速度越来越快,软件生态将成为决定厂商长期竞争力的核心。包括标准测试序列模板库、自动化测试脚本编辑器、与新型电力系统仿真平台(PSCAD、RTDS、RT-LAB)的数据接口、基于AI的测试结果异常识别等能力,将构成下一代产品的护城河。
方向三:产业整合与生态联盟加速。新型电力系统测试装备涉及电力电子、测控技术、通信协议、仿真软件等多学科交叉,单一厂商难以全栈覆盖。预计未来3年将出现2-3起标志性的行业整合事件,形成“少数系统集成商+多家专业产品供应商”的产业格局。能够率先构建产业生态联盟的厂商,将在新型电力系统测试装备的下一轮竞争中占据有利位置。
新型电力系统建设是一场持续15-20年的产业大周期。在这个周期中,恒流电源作为“测试装备基础设施”的战略价值将持续显现。以SA1000H/SD1000H系列为代表的国产高端恒流电源产品,正以其≤20ms动态响应、≥90%效率、模块化可扩展、协议开放性等综合优势,在新型电力系统测试装备的国产化进程中发挥着关键的支撑作用。
