
工业UPS电源市场为何快速增长?全球趋势与工业电源选型启示
如果给近几年的电力电子细分市场排一个"增长榜",工业 UPS 电源一定名列前茅。以 2022 年为观察窗口,全球工业 UPS 市场在数字化基建、能源转型与制造业自动化三股力量的共同推动下保持了快速增长的态势,中国厂商的份额与话语权也在同步提升。增长数字的背后,其实是产业结构的深层变化。本文回顾这一轮增长的驱动逻辑,并聊聊工业 UPS 的技术演进与出口门道。
一、三重驱动力:增长从哪里来?
驱动一:数字化基础设施的刚性投入。数据中心、5G 基站、边缘机房的建设浪潮,让"供电连续性"成为刚需配置。数据中心场景对大功率在线式 UPS、模块化 UPS 的需求尤为旺盛,是工业 UPS 增长最猛的细分市场之一。
驱动二:工业自动化与智能化升级。智能工厂里,PLC、伺服系统、工业机器人对供电质量极其敏感——一次电压暂降造成的产线停机损失,可能超过一整年 UPS 的投入。制造业对在线式工业 UPS 的接受度因此快速提高。
驱动三:新能源与电力系统变革。光伏、储能变流器等新能源设备的控制保护系统需要高可靠供电;电网侧数字化改造同样带来大量工业电源保护需求。
二、技术演进:工业 UPS 的三个升级方向
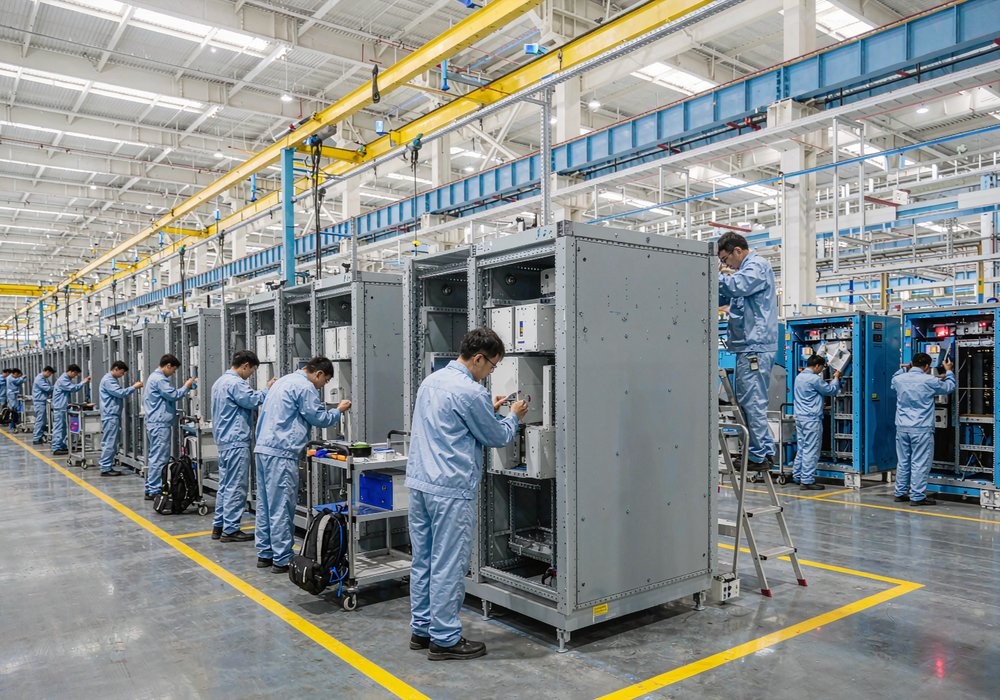
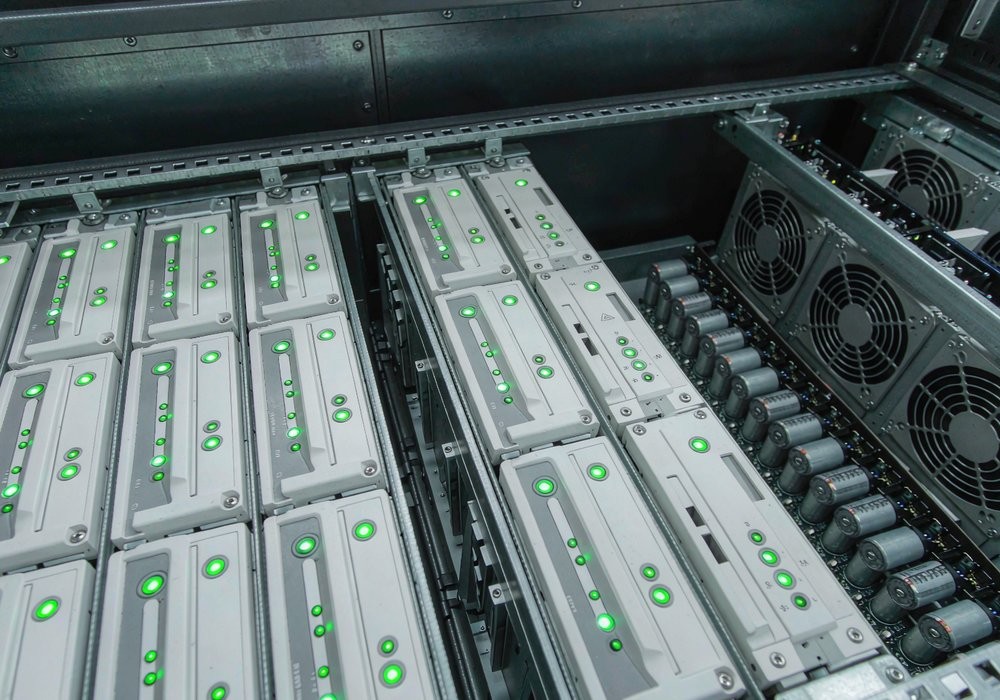
方向一:从塔式到模块化。模块化 UPS 支持功率模块热插拔与按需扩容,可用性设计与运维经济性兼备,正成为 50kVA 以上工业场景的主流形态。
方向二:功率器件升级。SiC、GaN 等宽禁带半导体进入 UPS 功率级,推动整机效率向 97% 以上迈进,同时带来更小的体积与更高的功率密度——这对机柜空间紧张的改造项目是实打实的价值。
方向三:锂电化与智能化。锂电池替代铅酸电池的趋势明确,能量密度与循环寿命优势明显;配合电池健康管理(SOH 监测)与远程运维,UPS 正从"备份设备"演进为"可管理的电力资产"。
三、中国厂商的出口机遇与隐形门槛
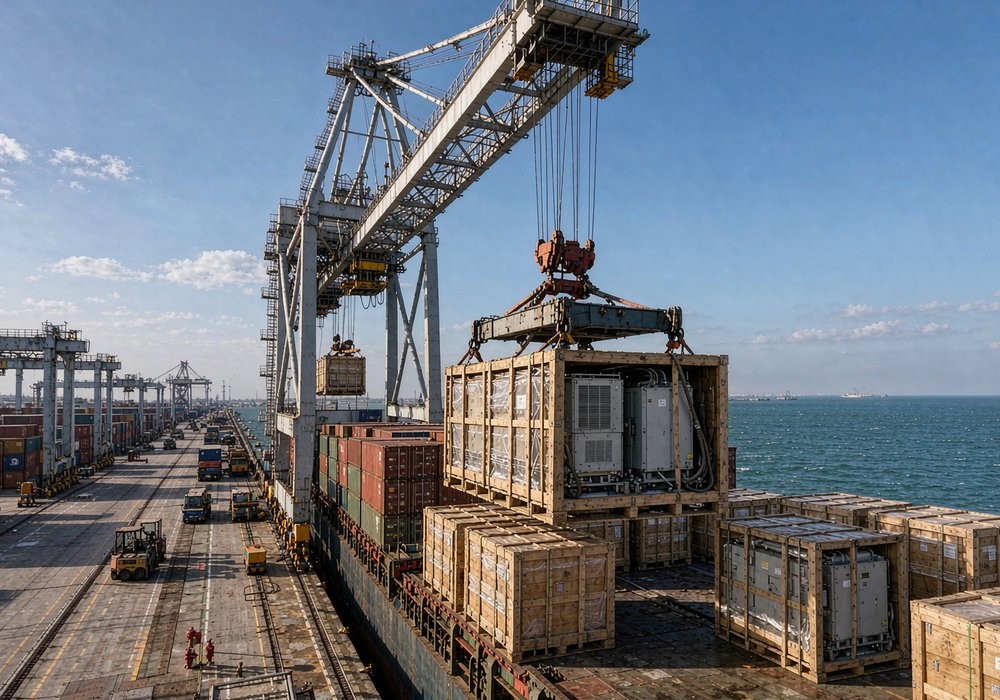
全球供应链重构为中国工业电源厂商带来出口窗口,但门槛同样清晰:工业电源出口认证层面,CE、UL、IEC 62040 等认证是基本盘;更隐形、更致命的门槛在产品一致性与可靠性——海外客户验厂时,会重点审查出厂测试体系:能否模拟 IEC 标准规定的电网异常工况?电池切换测试数据是否可追溯?老化测试是否全覆盖?
这正是测试装备的价值所在。苏州思齐电子科技有限公司等国内测试电源厂商提供的电网模拟电源、可编程直流电源与自动化测试系统组合,已能够支撑 UPS 企业按 IEC 62040 等标准完成全套出厂与型式试验,帮助厂商把"一致性"变成可复现的测试数据,而不是一句口号。出口竞争的本质是品质竞争,而品质竞争的起点是测试能力竞争。
四、区域市场观察:增长点分布并不均匀
"全球市场快速增长"是一个平均数,拆开看,各区域的需求结构差别很大,出口策略也应随之差异化:
北美市场:数据中心扩建与制造业回流是两大引擎,UL 认证与本地化服务是硬门槛,客单价高、对品牌历史敏感,适合有认证积累的头部厂商深耕
欧洲市场:能效法规持续收紧,用户更关注整机效率、 Eco 模式转换效率与碳足迹披露,高效率机型与塔式小功率机型并行走量
东南亚与中东:基础设施新建项目多,招标量大但价格敏感度高,同时要求本地代理提供快速响应,"产品+服务"组合拳比单打价格战更有效
拉美与非洲:电网稳定性差反而成就了 UPS 的刚需属性,宽电压输入、耐高温高湿设计与防雷等级往往比参数表上的效率数字更能打动客户
对国内厂商而言,2022 年这一轮增长还有一个容易被忽略的细节:海外客户对"交期确定性"的重视程度首次超过了对价格的敏感度。谁能稳定交付,谁就能在渠道里拿到更好的位置——而交期确定性的背后,是供应链与产能爬坡的管理能力。
五、给工业电源采购方的三点启示
市场热、玩家多,采购方反而更要冷静。三点建议供参考:
看 TCO 而不是单价:在线式工业 UPS 效率从 91% 提升到 96%,一台 100kW 的设备十年电费差可达数十万元,比采购价差大得多
把测试数据当验收门槛:要求供应商提供完整的型式试验报告:效率曲线、暂降耐受、电池切换时间、满载老化记录。口头承诺的可靠性不值钱,数据才是
考察厂商的测试体系:一家 UPS 厂商有没有电网模拟电源做异常工况验证、有没有可编程直流电源做电池特性模拟、有没有自动化测试系统保证批次一致性,直接决定了你买到的这台设备与样机是否是同一个品质
六、增长数据背后:技术投资的三个风向标
把市场数据翻译成技术语言,2022 年前后工业 UPS 的研发投入流向相当清晰。第一是效率军备竞赛:碳化硅器件开始进入中大功率 UPS 的整流与逆变级,整机效率从传统机型的 94% 左右向 97% 迈进,效率每提高一个百分点都是投标时的显性优势。第二是模块化深化:功率模块从 25kW 向 50kW、100kW 演进,单柜功率密度持续提升,热插拔与智能并联成为中大型机型的标配。第三是数字化监控:电池健康度在线评估、母线绝缘监测、运行数据云端回传,让 UPS 从"黑盒子"变成可管理的网络节点。
对产业链上下游而言,这三个风向标各有对应的机会点:器件端受益于宽禁带半导体的渗透,结构端受益于功率密度提升带来的散热与连接器需求,而测试端的机会则在于——新器件、新架构带来的新失效模式,需要更完备的测试验证手段去覆盖,出厂测试的项目数量与自动化程度都在同步提升。
还有一点值得单独强调:增长的另一面是分化。低端市场正在被价格战与白牌机侵蚀,利润越来越薄;而带认证、带行业解决方案、带数据服务的中高端市场,集中度反而在提升。对从业者来说,与其在红海里拼产能,不如在细分行业里做深——石油化工、轨道交通、电力自控、海事船舶,每个行业都有独特的工况要求与准入门槛,懂行业的厂商拿到的订单溢价,远比"通用机型打天下"高得多。增长的故事属于所有人,但利润的故事只属于有技术纵深的玩家。对采购方同样如此:把供应商的行业深耕程度纳入评估维度,往往比在参数表之间反复比价更能规避风险。
从更长的时间维度看,工业 UPS 的增长曲线与工业自动化的渗透率高度同步。自动化程度越高的工厂,对供电连续性的容忍度越低,这决定了工业 UPS 的需求具有鲜明的"随产业升级而升级"的特征。对设备厂商与用户双方而言,真正值得投入的,是把可靠性从一句口号变成一套可验证的数据体系——这既是行业走向成熟的标志,也是每一个参与者构建长期竞争力的必经之路。
七、结语
2022 年这一轮工业 UPS 的快速增长,短期看是需求脉冲,长期看是数字化与能源转型对"供电确定性"的结构性重估。对厂商而言,机会属于那些在功率密度、模块化架构与测试一致性上同步发力的玩家——从模块化设计到出厂验证,每个环节都值得对照行业标杆重新打磨,苏州思齐电子科技有限公司的测试电源与自动化测试方案可作为测试体系建设的外部参照。对用户而言,选型时除了比价格,更要看厂家的测试体系与数据追溯能力——这才是设备全生命周期可靠性的真正来源。
上一篇:没有了!
