
双向直流测试电源市场:储能高增与V2G兆瓦级机遇
2026年初,国家能源局发布《中国新型储能发展报告(2026)》:截至2025年底,全国新型储能累计装机规模达到1.36亿千瓦/3.51亿千瓦时,同比增长84.3%,约为"十三五"末的45倍,装机规模约占全球一半。几乎同一时间,南方电网经营区完成全球规模最大的车网互动实测——超过10万辆次新能源汽车参与,互动电量50万千瓦时,深圳莲花山超充站实测最大放电功率达1052千瓦,标志着V2G正式迈入兆瓦级时代。这两组看似不相关的数据,指向同一个快速扩张的设备品类:双向直流测试电源。
储能变流器要双向测试,车网互动桩要双向测试,800V平台的驱动器与电池要双向测试——被测对象的双向化,正在重塑测试电源市场的产品结构与竞争格局。本文从需求端、市场端与技术端三个维度,解析这一细分市场的演变逻辑。
一、需求端:三重驱动叠加下的测试刚需
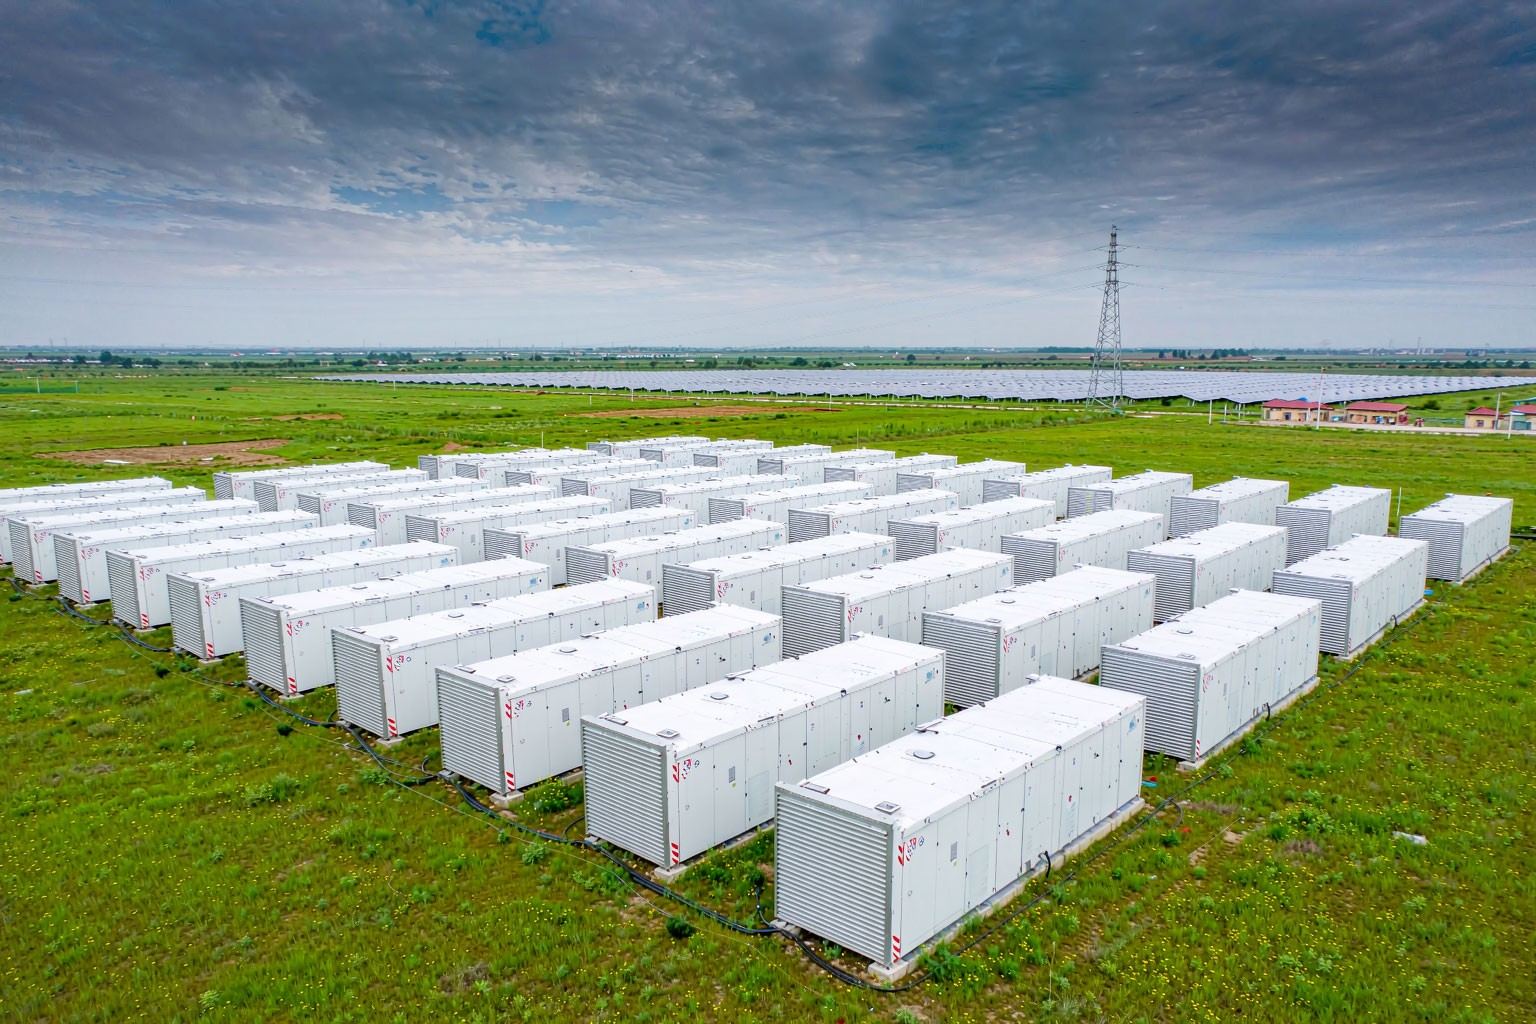
第一重驱动来自储能产业规模化。2025年,中国新型储能新增装机中独立储能占比达51.2%,10万千瓦及以上大型电站装机占比72%,4小时以上长时储能电站占比27.6%并持续提升。储能电站的大型化与市场化运营(2025年全国新型储能等效利用小时数达1195小时,同比提升近300小时),对储能变流器(PCS)的可靠性提出了更高要求。依据GB/T 34120-2023《电化学储能系统储能变流器技术要求》,PCS需通过充放电转换时间(≤100ms)、低电压穿越、高电压穿越、一次调频、惯量响应等56项型式检验——其中绝大多数测试必须使用双向直流电源模拟电池簇完成。每一座储能电站的并网验收背后,都是一轮PCS测试需求。
第二重驱动来自车网互动商业化。2025年,国家发展改革委公布首批9个车网互动规模化应用试点城市、30个试点项目;广州对V2G设施给予不超过设备成本50%的建设补贴和最高5元/千瓦时的放电补贴;合肥一个城市即建成82根双向充放电桩、反向放电总功率5840千瓦。V2G桩的放电功能认证、批量车辆放电一致性测试、放电电能质量检测,均需要双向直流电源作为测试源与回馈负载。
第三重驱动来自整车高压化。佐思汽研数据显示,2024年中国800V高压架构乘用车累计销售84万辆,同比增长185%,渗透率6.9%;2025年渗透率预计达9.5%,2030年将突破35%,搭载800-1000V架构的车型有望超过700万辆。800V平台的电机控制器、OBC、DC-DC变换器的耐压与双向能量流测试,将测试电源的电压需求从400V级推高至1000V乃至1500V级,直接催化了宽电压、高功率双向电源的迭代。
| 驱动维度 | 2025年关键数据 | 对应的测试电源需求 |
| 新型储能 | 累计装机1.36亿千瓦/3.51亿千瓦时,同比+84.3%;独立储能占比51.2% | PCS并网检测用电池模拟器,1500V等级,兆瓦级并机 |
| 车网互动V2G | 首批9个试点城市;单站最大放电1052kW;单次互动电量50万kWh | 双向桩放电认证测试源,回馈式负载 |
| 整车高压化 | 800V车型年销84万辆(+185%),2030年渗透率预计突破35% | 1000V+宽电压电池模拟,高动态工况复现 |
二、市场端:百亿级赛道与国产化窗口
从全球市场看,行业研究机构数据显示,四象限电池模拟器(双向直流电源的核心品类)市场规模2025年约为3.86亿美元,预计2032年增长至7.51亿美元,年复合增长率约9.8%;其中亚太地区占比约43%,是全球最大单一市场。按应用结构划分,电动汽车测试占双向可编程直流电源市场约41.8%,可再生能源模拟约占28.1%,工业自动化约占17.2%。若将视野放宽至广义双向直流测试电源,多家机构对2030年前后市场规模的预测均指向百亿美元量级。无论采用哪种口径,方向一致:这是一个两位数增速、需求结构持续高端化的赛道。
竞争格局方面,Chroma、EA Elektro-Automatik、AMETEK等国际品牌长期占据高端市场,CR5约50%。但国产替代的窗口正在打开:其一,国内新能源整机厂的测试需求呈现"高频迭代、快速响应、深度定制"特征,本土厂商的现场服务半径与定制开发速度构成天然优势;其二,功率半导体层面,碳化硅器件在800V车型中的渗透率已从2023年不足20%升至2025年初的71%,国产SiC供应链的成熟同步降低了国产双向电源的器件成本;其三,头部客户对测试数据可信度的要求倒逼国产设备在精度、动态、一致性上快速逼近国际水准,以苏州思齐电子科技有限公司为代表的企业推出的SD1000S系列双向直流电源,已实现0~2250V宽电压输出、0.1%rdg+0.1%F.S.电压精度、500V/ms电压调节速度与最多10台并机的兆瓦级扩展能力,关键指标与国际同类产品处于同一代际,而本土化服务响应速度与定制开发周期优势明显。
三、技术端:能量回馈重塑测试经济学
双向直流电源对行业的深层改变,在于测试成本的经济学结构。传统"电源+电阻负载"架构中,放电能量全部转化为废热,以300kW测试工位、每天8小时放电计算,单年浪费电费超过60万元;而回馈式架构将92%以上的放电能量送回电网,实测综合电费降幅超过一半。随着储能、V2G测试量呈指数级增长,能量回馈不再是"可选项"而是"必选项"——这也是2025年以来国产双向电源出货占比快速提升的技术动因之一。
同时,三项技术趋势值得测试工程团队关注:其一是SiC器件的全面导入,开关频率提升带来功率密度改善,行业标杆产品的功率密度已突破140kW/立方米,机柜占地面积持续压缩;其二是HIL(硬件在环)集成,双向电源与实时仿真机联动,可在虚拟电池、虚拟电网环境中执行BMS软件闭环测试,成为研发类实验室的标配能力;其三是测试数据资产化,双向电源通过ModbusTCP等工业协议接入MES与试验数据中台,试验程序的数字化版本管理成为质量体系审核的新焦点。

四、展望:从卖设备到卖测试能力
未来三年,双向直流测试电源市场将呈现三个确定性走向:第一,电压平台继续上探,2000V级产品将成为储能与大巴电池测试的入门配置,与1500V电网侧标准接轨;第二,仿真软件定义竞争力,光伏模拟曲线库、电池模型库的丰富度与精度,将取代单纯功率参数成为选型的决定性因素;第三,服务模式多元化,设备厂商向"设备+试验程序+标准合规咨询"的整体测试能力供应商转型。苏州思齐电子科技有限公司围绕SD1000S双向直流电源与SA1000S电网模拟电源构建的"直流侧+交流侧"组网方案,正是这一转型方向的典型实践——测试实验室采购的不再是一台台孤立设备,而是一套开箱即用的标准合规测试能力。
储能1.36亿千瓦的存量与仍在加速的新增装机,V2G从试点城市走向全国复制,800V平台从豪车专属下探到10万元级市场——三个需求引擎同时点火,双向直流测试电源已经站上新能源产业基础设施的位置。对这个赛道的观察者与采购者而言,2026年值得关注的关键词是:能量回馈、宽电压并机、仿真精度,以及国产替代的加速落地。
行业数据引自国家能源局《中国新型储能发展报告(2026)》、国家发展改革委车网互动试点文件、佐思汽研《2025年新能源汽车800-1000V高压平台及供应链全景研究报告》及公开市场研究资料。
