电池储能供应链的挑战与应对:从电芯产能扩张到系统成本下降
电池储能供应链在碳酸锂价格波动、电芯产能扩张与贸易壁垒中重构韧性:上游材料走向多元化,中游产能进入质量竞赛,来料测试验证成为供应链质量与成本的关键。
过去几年,电池储能供应链经历了一轮教科书级的压力测试:上游碳酸锂价格坐上过山车,电芯产能从紧缺到阶段性过剩,贸易政策与关税壁垒不断加码,运输安全规范持续收紧。但有意思的是,压力并没有击垮这条供应链,反而逼出了它的进化,多元化、本土化、垂直整合与质量体系升级,让储能供应链韧性建设达到了前所未有的水平。本文梳理这条供应链的应变逻辑,以及那些不太显眼却至关重要的质量基础设施变化。
上游材料:从"单一依赖"到"多元组合"
锂电池上游材料供应的多元化是最先启动的环节:碳酸锂来源从少数盐湖与矿山扩展到全球多点布局,钠离子电池作为锂资源的战略补充开始示范应用,磷酸铁锂对三元材料的替代降低了镍钴资源的依赖。回收产业同步起量,退役动力电池的梯次利用与材料再生,正在为供应链补上一条"城市矿山"的支线。材料端的组合拳,让价格波动的传导不再像过去那样剧烈。
中游制造:产能扩张进入"质量竞赛"阶段
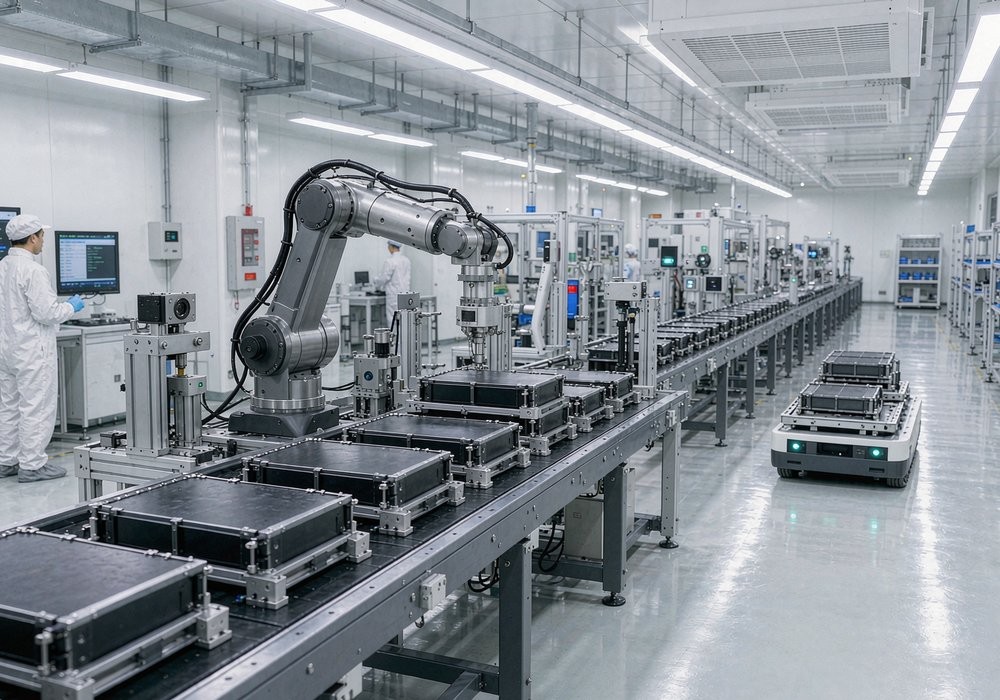
过去数年的储能电芯产能扩张潮,让行业从"抢货"转向"选货",买方市场的形成倒逼制造端升级:超大容量电芯(300Ah+ 向 500Ah+ 演进)降低系统集成成本,产线自动化率与良率成为竞争焦点。阶段性产能过剩加速了尾部产能出清与储能系统成本下降趋势,系统价格的下探反过来又打开了更多元的应用市场,形成正向循环。制造端盯的参数也在变硬:电芯容量分档从5%收窄到2%、内阻一致性按±0.1mΩ控、化成工序的电压窗口精度到±2mV,分选越严,成组后的短板效应越弱,系统循环寿命能多出500次上下。
区域化与本土化:地理维度的韧性
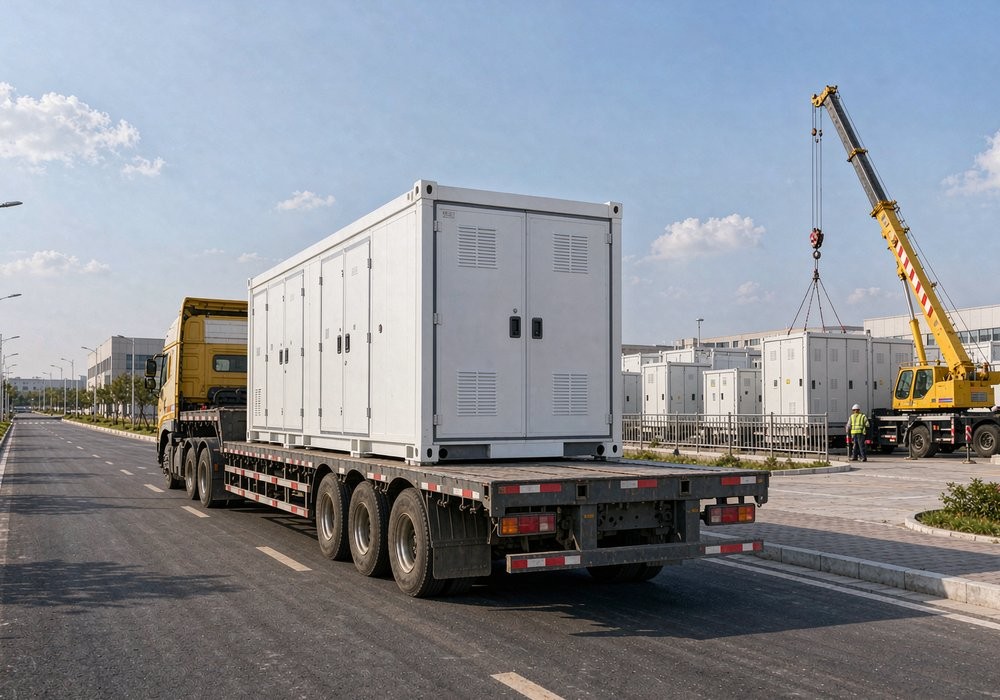
贸易壁垒抬升的背景下,储能供应链本土化成为各经济体的共同选择:北美、欧洲的本地电芯与系统集成产能陆续落地,中国企业则以海外建厂、技术授权等模式参与其中。区域化短期推高了局部成本,长期看却让全球供应链在面对单点冲击时有了冗余:"中国 + 区域制造"的双轨格局正在成形。本土化的账也在变:海外建一条PACK线的投资回收期从五年压到三年半、本地化率要求普遍提到40%以上、关税成本按系统价的8%上下浮动。三个数一起算,出海从可选项变成了必答题。
成本账拆到Wh,才知道测试环节值多少钱
把系统成本拆开看:电芯占到储能系统成本的五成半,按电芯0.4元/Wh、系统0.75元/Wh估,剩下四成半是PCS、BMS、EMS和集成。这一两年电芯价格每降0.05元/Wh,系统成本降6.7%左右;而一组来料测试漏掉的内短路隐患,召回成本按系统价的三倍起跳:测试环节花的钱不到成本的百分之一,挡住的是三倍级的售后窟窿,韧性这个词落到报表上就是这么算的。
看不见的韧性:质量与测试基础设施
供应链的强大,不只是"货能买到、价格可控",更是"每一批货的品质可验证"。供应来源多元化之后,不同工厂、不同批次的电芯与功率部件一致性管理难度陡增,测试验证体系成为供应链上最容易被忽视、却最关键的韧性环节。
来料、部件、系统三级测试闸门
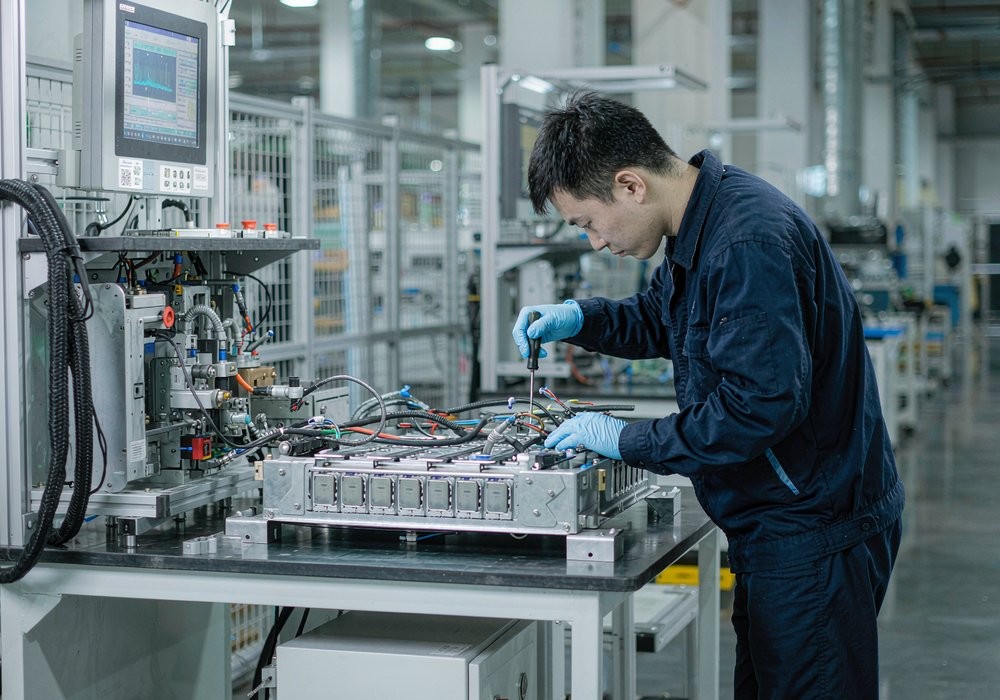
来料级:电芯容量、内阻、自放电的全检与抽检,依赖高精度充放电测试设备;
部件级:PCS、BMS 的并网性能与保护功能验证,需要电网模拟电源复现各种工况;
系统级:集成后的全容量充放电、温升与安全测试,是出运前的最后一道闸门。
苏州思齐电子科技有限公司等测试装备厂商为储能供应链提供了从可编程直流电源、电网模拟电源到自动化测试系统的完整工具链。一个真实的行业变化是:越来越多系统集成商把"供应商出厂测试数据包"列为采购合同的必备交付物。测试数据正在成为供应链上的通用语言。
这背后还有一个容易被忽略的技术细节:多供应商体系下,各家电芯与部件厂商的测试口径如果无法统一,数据就失去了可比性。苏州思齐电子科技有限公司在与储能企业的合作中观察到,凡是把统一测试平台做扎实的集成商,供应商切换的摩擦成本显著更低,测试能力相当于一道"供应链切换保险"。
从产能竞赛到标准竞赛:行业规则的升级
供应链变强的另一个标志,是游戏规则从"拼产能"转向"拼标准"。过去评判一家电芯厂的实力,看年产能数字就够了;如今招标文件里出现的是一长串技术规范的索引号:电芯循环寿命、系统级消防、热失控蔓延抑制、运输安全……标准竞赛的刻度也在变细:循环寿命测试从1000次起步提到6000次、热失控触发判定从5℃/分钟收严到2℃/分钟、系统级SOC标定误差要求小于2%。谁先按新刻度建测试线,谁的报价就多一分底气。
电芯与系统标准趋严:GB/T 36276 等储能电芯标准的迭代、IEC 与 UL 认证在国际项目中的普及,让"能造"与"能卖"之间的技术门槛越来越清晰
运输与安全法规收紧:UN38.3 运输认证、各国消防规范差异,使得合规能力成为供应链布局中不可忽视的一环
规则从拼产能转向拼标准
招标评分结构变化:技术分权重普遍提升,电芯溯源数据、工厂审核记录、第三方检测报告成为投标标配
标准竞赛对供应链的影响是双向的:短期抬高了合规成本,长期却淘汰了低质量产能,让留下来的每一环都更结实。这正是"供应链变得更强大"的微观机制:靠的是门槛变高,而非运气。
供应链风险管理的实操框架
把韧性从口号变成动作,可以参照一个五步框架:
风险识别:对每种关键物料绘制供应地图,标注单一来源、集中产区、长交期三类高风险项
五步韧性框架
双源与多源布局:高风险物料至少培育一家合格第二供应商,并保持真实订单流动,避免"纸上双源"
安全库存分层:按物料交期与需求波动分级设定库存水位,长交期物料适度备库,标准化物料随用随采
数据可追溯:电芯赋码溯源、来料检验数据入系统,出现批次问题时能在小时级锁定影响范围
定期压力测试:模拟头部供应商断供、海运延误、原材料涨价等情景演练,检验预案是否真的能跑通
这套框架里最容易被低估的是第五步。预案写在文档里和跑在现实里是两回事,只有定期演练过的供应链,才配得上"强大"这个词。
最后回应一个常见疑问:供应链强大之后,价格战会不会更激烈?答案几乎是肯定的——产能充裕本身就是价格竞争的燃料。但对从业者来说,价格战并不全是坏消息:它加速了尾部产能出清,也把竞争的重心从"价格单一维度"推向"价格+质量+交付+数据服务"的多维度比拼。下一阶段的胜出者,大概率是能在保证一致性的前提下持续降本的那家,而非单纯报价最低的那家——而一致性的底气,来自从原材料入库到整机出厂的全程测试数据链。供应链的故事讲到深处,讲的其实是质量基础设施的故事。
此外,人才与知识供应链同样值得纳入视野。设备可以买到,但把供应链管好的团队需要时间培养:懂电芯工艺的采购、懂测试标准的质量工程师、熟悉国际认证的合规专员,都是行业扩张期的稀缺资源。领先企业已经开始把供应商联合培训、驻厂技术交流纳入常态机制——供应链的竞争,最终是人与知识体系的竞争,这条"软供应链"的强度,最终决定了"硬供应链"能走多远。
韧性从哪里来
供应链的强大,靠的是"每经受一次挑战,就多一层韧性"。材料多元化、制造质量竞赛、区域化布局与测试基础设施升级,正在把电池储能供应链锻造得更有弹性。对行业参与者而言,下一轮竞争的胜负手已经清晰可见:谁能把供应链的弹性转化为可验证的质量确定性,谁就能在储能的下半场拿走更多份额。测试基础设施这一环,思齐的SD1000S直流模拟电源可复现不同材料体系电芯的充放电工况,把材料差异提前暴露在实验室里。
