航空地面中频电源市场:机场扩容与低空经济双轮驱动
2025年,中国民航业完成运输总周转量1640.83亿吨公里(同比+10.5%),旅客运输量7.7亿人次(同比+5.5%)。
引言。2025 年,全行业完成运输总周转量 1640.83 亿吨公里(同比 +10.5%),旅客运输量 7.7 亿人次(同比 +5.5%);截至 2025 年底,全国民用运输机场 270 个(不含港澳台),通用机场 513 个(同比 +8%),实名登记无人机 328.7 万架(同比 +51%)。这些数字落到采购端,是廊桥位、机库、停机坪上一台台 400Hz 静变电源的订单。本文按机场扩容与低空经济两条线,拆解航空地面中频电源的需求结构。
民航大盘的投资强度
《2025 年民航行业发展统计公报》显示,2025 年全行业完成固定资产投资 2173.3 亿元,其中基建与技术改造投资 1250.3 亿元,连续第六年超过 1000 亿元。270 个民用运输机场中,41 个年旅客吞吐量超过 1000 万人次,68 个年货邮吞吐量超过 1 万吨。投资强度决定设备采购的节奏:新建与改扩建项目在土建收尾后进入设备招标,供配电与地面保障设备是其中一批。
机场扩容折算成台数
扩容对电源的拉动有比较固定的换算关系:每新增一个廊桥位配置 2-4 台 400Hz 静变电源;每新增一条跑道维护通道配置至少一台移动式地面电源车;每新增一个机库配置 2-6 台大功率静变电源。按"十四五"到"十五五"期间新增 100-150 个通用机场、50 个以上运输机场估算,地面电源设备的累计市场容量在数十亿元量级。
| 机场类型 | 2024 年底数量 | 2025 年底数量 | 增长率 |
| 民用运输机场 | 263 个 | 270 个 | +2.7% |
| 通用机场 | 475 个 | 513 个 | +8.0% |
| 实名登记无人机 | 221.3 万架 | 328.7 万架 | +51.0% |
| 通用航空在册航空器 | 3232 架 | 3140 架 | -2.8%(传统通航) |
表1 2024-2025 年机场与航空器数量变化
结构变化比总量更值得看。2025 年传统通用航空飞行量从 134.1 万小时降到 121.8 万小时(-10.1%),无人机飞行小时从 2666.7 万小时升到 4530 万小时(+69.9%)。需求重心从"民航主导"转向"民航、无人机、eVTOL 并行",对应的容量段也从 100kVA 以上向 30-90kVA 下沉。
低空经济改写容量结构
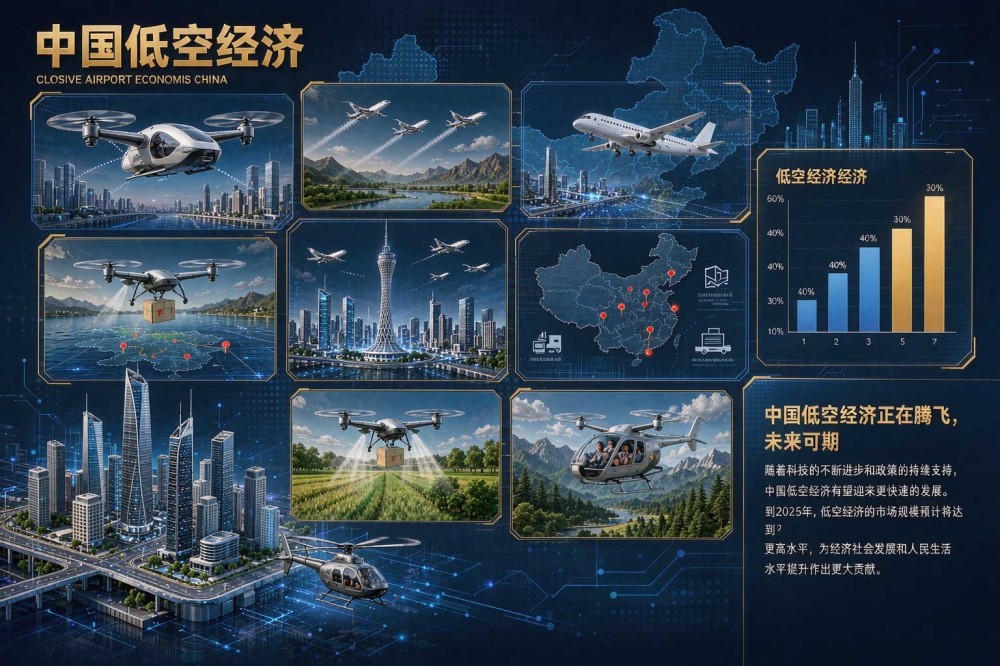
2025 年低空经济市场规模预计 1.5 万亿元;民用无人机整机总产值 1761 亿元(同比 +20%);eVTOL 订单超过 5000 架,订单总额超过 300 亿元。整机卖出去之后,地面测试、电池充电、航电调试都要电源,这部分需求过去不在航空地面电源的统计口径里。
与传统民航客机相比,低空飞行器的供电需求有三个差别。
容量段更小。中小型工业无人机的地面测试、电池充电、机载电子系统调试集中在 10-30kVA;eVTOL 整机地面通电、电机台架测试、航电集成验证集中在 30-90kVA。
制式更杂。不同品牌、不同代次的产品供电标准差异大:直升机类多用 28.5V 直流,部分倾转旋翼机型用 115V/400Hz,新型混合电推进机型出现 270V/800Hz 高压直流。一台设备很难通吃,多制式输出或可编程输出成为常态。
形态更轻。测试场地多在户外,便携式与拖车式设备的比例高于固定式静变电源。
45 亿元赛道的增量来源
行业研究数据显示,2026 年国内航空地面电源设备市场规模预计突破 45 亿元,近三年年均复合增长率维持在 12%-15%,高于电力电子设备整体的 3-5%,也高于通用变频器市场的 5-8%。增速差说明这个品类的需求不完全跟随宏观周期。
存量替换的空间
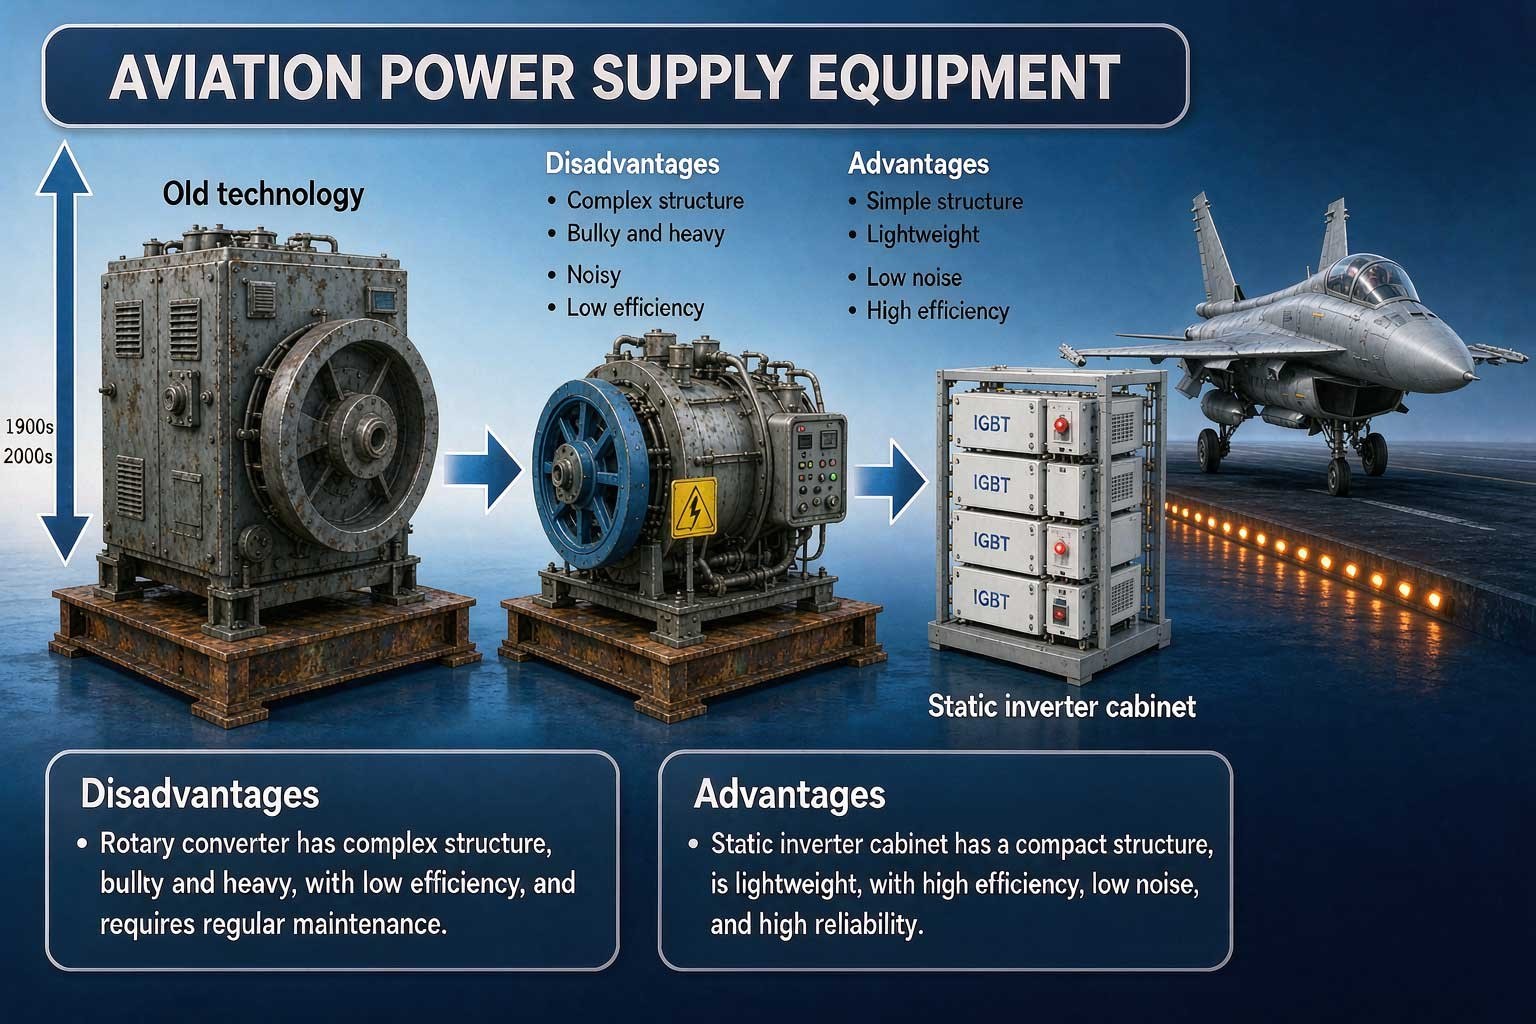
增量来自两头。一头是新增机位与新建机场,按廊桥位、机库的配置标准折算;另一头是存量替换:早期以电动发电机组、晶闸管相控方案为主的设备仍在部分老机场服役,效率、噪声、波形指标落后于现行采购要求,寿命到期后集中更新。这部分订单由设备使用年限驱动,与新增机位无关。
两类项目的账要分开算。新增项目看初次投资与扩容余量,替换项目看停机窗口与旧设备残值,招采文件的评分权重不同。供应商只有一套标准机型,很难同时应对这两类项目。
供给侧能不能接住下沉段
容量段下沉对供给侧的直接影响是产品谱系。30-90kVA 段过去是支线维修的补充配置,现在成了主力需求,供应商需要有覆盖 30kVA 到 180kVA 的完整机型,并且能在同一平台上做多制式输出。苏州思齐电子科技有限公司的 SA1000J 系列六个容量段覆盖的正是下沉后的主力区间;至于国产方案的技术路线与适航认证门槛,国产替代与适航认证的推进路径里有更细的梳理。
单一容量段的竞争比较充分,差异落在两处:多制式输出的切换效率,以及现场服务半径。低空运营商的测试场地分散在城市周边与试飞基地,设备故障后的响应时间直接影响飞行计划。
四个观察点:从改扩建到出海
观察点一:机场群改扩建与存量替换叠加。京津冀、长三角、粤港澳的机场群建设还在推进,老机场的设备更新同步启动,两类订单在同一时期释放,供应商的产能安排会变得紧张。
观察点二:低空运营商成为新增采购主体。无人机物流、eVTOL 载人试运营的企业过去只买整机,现在开始自建地面保障能力,采购决策链比传统机场短,对交付速度更敏感。
观察点三:配套设备随国产飞机出海。C919、C909 进入国际市场(柬埔寨国家航空 2026 年 7 月签 20 架 C909 采购协议),配套地面电源的海外需求随之出现,2027-2028 年国产航空地面电源的海外占比有望从不足 10% 提升到 20% 以上。
观察点四:服务网点成为投标条件。维修基地与运营商在招标中越来越多地要求本地备件库与响应时限,服务能力从加分项变成准入项,这对中小厂商的压力大于对头部厂商。
民航扩容给的是量的底盘,低空经济改的是结构。两条线叠在一起,航空地面中频电源从机场专属设备变成航空器通用保障设备;容量段往 30-90kVA 集中,制式往多电压多频率分散,两个方向同时发生,对产品谱系与服务半径提出了新要求。
本文数据来源:中国民航局《2025 年民航行业发展统计公报》、中国航空运输协会《2024-2025 中国通用航空和低空经济发展报告》、《中国低空经济发展指数报告(2026)》、公开行业研究数据等。
