
可编程直流电源行业技术升级、需求扩容与国产替代加速
——从线性电源到宽禁带智能电源,解读直流测试源市场的结构性变革
可编程直流电源作为电力电子测试领域的核心基础装备,正在经历一场由新能源革命与高端制造升级共同驱动的深度变革。从传统的线性电源、晶闸管相控电源,到如今以IGBT、SiC MOSFET为核心的高频开关电源,再到融合数字信号处理与网络通信的智能化测试平台,这一细分行业的技术内涵与市场边界在近十年间被彻底重塑。本文基于行业公开数据与技术演进脉络,从市场规模、技术趋势、竞争格局三个维度剖析可编程直流电源行业的最新动态。
▲ 电力电子测试装备产业展会现场,模块化可编程直流电源成为关注焦点
一、市场规模:新能源与高端制造双轮驱动,年复合增速超13%
全球可编程直流电源市场近年来保持稳健增长态势。综合多家市场研究机构数据,2024年全球市场规模约22亿美元,预计到2029年将突破42亿美元,年复合增长率约13.8%。中国市场增速高于全球平均水平,2024年国内市场规模约75亿元人民币,预计2028年将达到135亿元,年复合增速约15.2%。
从需求结构来看,新能源汽车、储能系统、半导体检测、航空航天与国防电子构成了市场增长的四大引擎:
| 应用领域 | 需求占比 | 核心测试需求 | 增长驱动因素 |
| 新能源汽车 | 26% | 车载充电机、DC-DC转换器、驱动电机控制器、动力电池模拟 | 800V高压平台普及、快充技术迭代、出口认证需求 |
| 储能系统 | 19% | PCS双向变流测试、电池充放电模拟、BMS验证 | 新型储能装机放量、工商储市场爆发 |
| 半导体检测 | 16% | 晶圆老化测试、芯片验证、封装测试 | 国产半导体设备替代、先进封装产能扩张 |
| 通信与数据中心 | 13% | 48V通信电源、服务器电源老化、PDU测试 | 算力基础设施扩建、液冷电源升级 |
| 航空航天与国防 | 10% | 28V航空电源模拟、雷达电源、卫星电源系统 | 商业航天兴起、国防装备现代化 |
| 科研教育及其他 | 16% | 实验室教学、材料研究、产线老化筛选 | 高校学科建设、制造业质量升级 |
▲ 2024年国内可编程直流电源市场应用结构(数据来源:行业综合测算)
值得注意的是,需求结构正在发生显著迁移。三年前占据主导地位的通信电源测试需求已让位于新能源汽车与储能测试,两者合计占比从2021年的31%提升至2024年的45%。这一结构性变化直接推动了高电压(1500V级)、大电流(1000A级)、双向能量回馈等技术规格成为市场主流诉求。
二、技术演进:三代技术更替,智能化与模块化成为分水岭
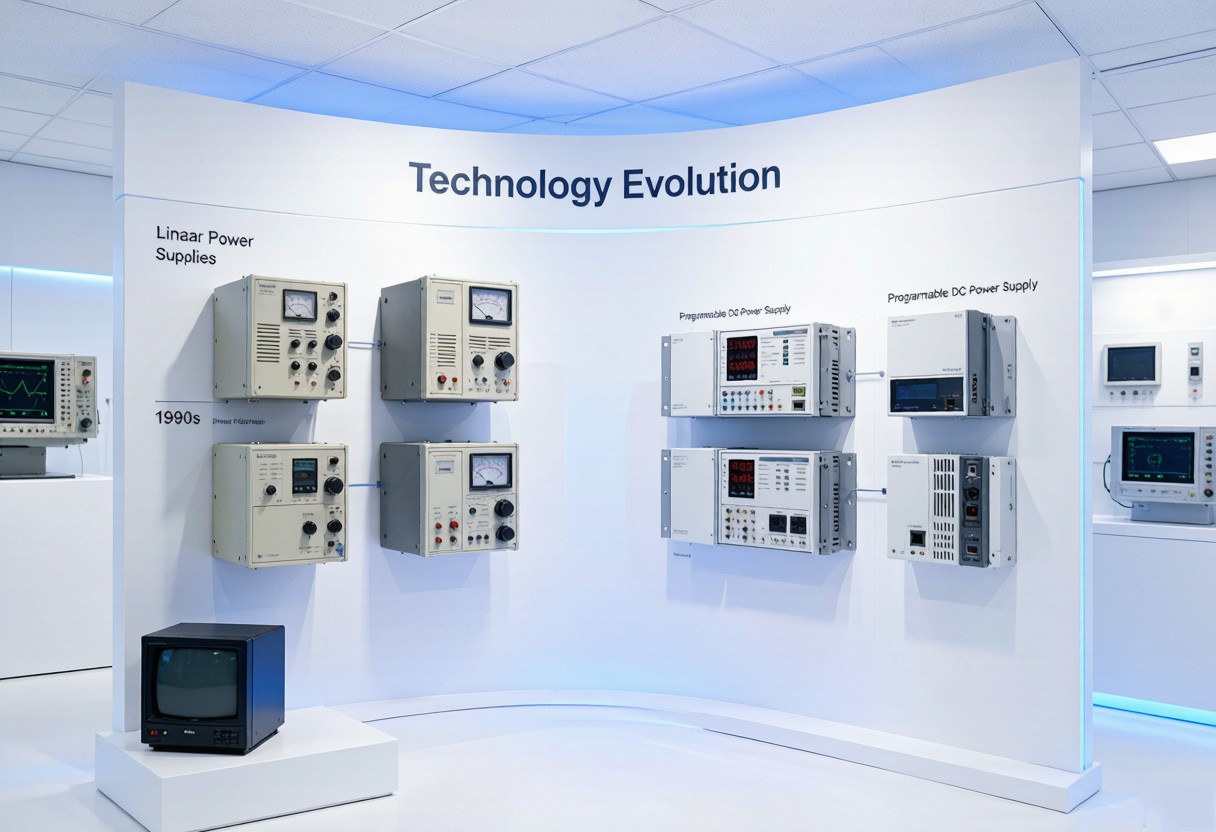
▲ 从传统线性电源到智能模块化开关电源的三代技术演进
可编程直流电源的技术路线经历了三次代际跃迁,每一次跃迁都伴随着测试精度、功率密度与智能化水平的数量级提升:
| 技术代际 | 主流拓扑 | 典型效率 | 功率密度 | 局限性 |
| 第一代 (1990年代前) | 线性调整管 | 35%-50% | 约0.5W/cm³ | 效率低、体积大、发热严重,大功率场景难以实用 |
| 第二代 (1990-2010年) | 晶闸管相控 | 65%-75% | 约1.2W/cm³ | 纹波大、动态响应慢、功率因数低、无法并联扩展 |
| 第三代 (2010年至今) | IGBT/SiC高频开关 +PFC+LLC | 90%-95% | 3W/cm³以上 | 技术门槛高,需深度掌握电磁兼容与热设计 |
▲ 可编程直流电源三代技术演进对比
第三代技术的普及并非终点。当前行业正围绕四个方向展开新一轮竞争:
其一,宽禁带半导体加速渗透。SiC MOSFET与GaN HEMT器件凭借低开关损耗与高工作频率,正在从新能源汽车电驱向测试电源领域延伸。采用SiC器件的直流电源可将开关频率从传统的50kHz提升至150kHz以上,功率密度提升40%,纹波降低60%。业内头部企业已陆续推出基于宽禁带器件的产品线,预计2027年宽禁带方案在高端市场的渗透率将超过35%。
其二,双向化与能量回馈成为标配。传统直流电源只能单向输出,被测件在放电过程中的能量以热形式耗散。随着储能PCS与动力电池测试需求爆发,双向可回馈电源可将放电能量回收至电网,节能率达85%以上,大幅降低实验室运营成本。这一趋势正在从高端市场向中端市场快速下沉。
其三,模块化并联架构重塑产品形态。面对MW级测试需求,单机扩容路线已触及物理极限,机架式模块化并联成为主流。以苏州思齐电子科技有限公司SD1000系列为代表的国产模块化方案,单模块15kW功率等级仅占3U机架空间,通过高速同步总线可并联扩展至1.5MW/10000A,用户可根据业务增长分批投入,避免了传统一体机"一步到位"的重资产压力。这种"按需扩容"的产品哲学正在深刻影响行业采购决策模式。
其四,软件定义测试成为差异化高地。电源产品正从"电压电流源"向"测试平台"演进。SCPI标准指令、开放SDK、电池模拟算法库、自动化序列编辑器等软件能力,已成为衡量产品竞争力的重要标尺。缺少软件生态支撑的硬件厂商,正在测试系统集成浪潮中被边缘化。
三、国产替代:从低端突破到高端渗透的十年跨越
可编程直流电源曾长期被AMETEK、EA Elektro-Automatik、TDK-Lambda、Chroma等国际品牌垄断,尤其在1500V高压、双向回馈、多机并联等高端领域,国产化率一度不足15%。但近五年形势发生根本性转变:
| 指标维度 | 2020年状态 | 2025年状态 | 变化趋势 |
| 整体国产化率 | 约30% | 约58% | 快速提升 |
| 1500V级高端市场国产化率 | 约12% | 约40% | 加速突破 |
| 国产与进口同规格价差 | 进口为国产1.6倍 | 进口为国产1.8倍 | 国产性价比优势扩大 |
| 国产头部企业交付周期 | 8-12周 | 4-6周 | 供应链本土化红利 |
| 本土化技术支持响应 | 进口品牌5-10个工作日 | 国产厂商48小时内到场 | 服务半径优势凸显 |
▲ 可编程直流电源国产化进程关键指标变化
国产替代能够实现质的突破,根源在于三个层面的能力构建:
核心技术指标追平。以SD1000系列为例,其电压精度达到±0.1%F.S.,纹波Vrms≤0.5%F.S.,动态响应100V/ms,整机效率≥92%——这些关键参数已与欧美一线品牌同规格产品处于同一水平线,部分指标实现反超。
场景适配能力超越。国际品牌的产品定义面向全球市场,对中国本土的行业标准(如GB/T 18487充电桩国标体系)、测试规范与产线集成需求响应相对滞后。国产厂商围绕本土客户开发定制化测试序列与通信协议适配,形成了进口品牌难以复制的场景纵深。苏州思齐电子在电机出厂测试、储能电池模拟、汽车电子ISO 16750合规测试等领域的深度积累,正是这种场景适配能力的典型体现——其SD1000系列标配SCPI与Modbus RTU双协议、开放二次开发接口,配合针对不同行业的标准测试序列模板,显著缩短了用户的系统集成周期。
供应链与服务体系优势。依托国内完整的电力电子产业链,国产厂商在IGBT模块、磁性元件、结构件等关键物料上具备成本与交期双重优势;加上48小时现场响应的服务网络,构成了进口品牌在本土市场的结构性劣势。
四、SD1000系列对行业格局的三大影响
作为国产模块化可编程直流电源的代表性产品,SD1000系列的推向市场对行业产生了超出单一产品层面的深远影响:
影响一:重新定义功率密度标杆。15kW/3U的模块功率密度达到5kW/U,较上一代国产产品提升约60%,直接抬升了行业准入门槛,倒逼竞品加速架构升级,客观上推动了国产直流电源整体技术水平的跃升。
影响二:普及并联扩展采购模式。SD1000系列支持的"基础配置+按需扩容"采购模式,将MW级测试平台的资金门槛从数百万元降至数十万元起步,让中等规模企业也能建设高功率测试能力,实质上扩大了整个高端市场的需求基数。
影响三:推动测试数据资产化。通过标准指令集与开放软件生态,SD1000系列将测试过程数据接入企业MES与质量管理平台,使测试环节从"合格判据"升级为"数据资产",契合制造业数字化转型的大趋势。
五、未来展望:三个确定性趋势
展望未来三到五年,可编程直流电源行业的演进路径已呈现较高确定性:
趋势一:新能源测试需求持续高景气。800V高压平台、4680大圆柱电池、构网型储能等新技术路线的量产落地,将持续催生1500V/2000V级、1000A级以上大功率双向测试需求,高功率段市场增速将显著高于行业平均。
趋势二:AI辅助测试崭露头角。基于机器学习的测试序列自动生成、异常波形智能识别、测试数据预测性分析等能力,将逐步嵌入高端电源产品的软件体系,成为下一代产品的差异化卖点。
趋势三:行业集中度加速提升。技术代差扩大与软件生态门槛的抬升,将使缺乏持续研发投入能力的中小厂商面临出清压力,预计到2028年,国内前五大厂商的市场集中度将从目前的43%提升至55%以上。
对于测试装备采购方而言,在技术快速迭代的窗口期,选择具备持续研发能力、软件生态开放、模块化架构可扩展的产品平台,将是保障测试资产长期价值的关键决策。以苏州思齐电子为代表的国产厂商,正通过SD1000系列等标杆产品证明:中国可编程直流电源行业不仅完成了"替代",更正在参与全球技术标准与产品形态的定义。
本文数据基于行业公开资料综合整理分析,仅供技术交流参考。SD1000系列可编程直流电源详细信息可咨询苏州思齐电子科技有限公司。
