交流变频电源市场规模与竞争格局:180亿到300亿的四年增量
交流变频电源历经调压器、晶闸管相控到IGBT全数字PWM三代技术更替,在新能源并网、充电桩与家电出口认证需求拉动下市场扩容,国产替代加速推进。
2024年中国交流变频电源市场规模突破180亿元,行业研究机构对2028年的预期接近300亿元,年复合增长率约12.5%。四年时间增量超过百亿,落到细分市场上并不均匀:新能源并网检测与充电设施测试占据新增的大头,家电出口认证和电机能效改造提供稳定底盘,变压器与互感器检测跟随电网投资周期波动。
增量从哪来:六个细分市场的增速差
把下游拆开看,各细分段的年增速从7%到22%不等,市场占比也在同步挪动。新能源并网检测以22%的增速、28%的占比排在首位;充电桩测试增速18%、占比19%;家电出口认证与电机能效分别是14%和11%。
| 序号 | 细分领域 | 测试内容 | 年增速 | 市场占比 |
| 1 | 新能源并网检测 | 光伏逆变器、储能PCS、风电变流器并网认证 | 22% | 28% |
| 2 | 电动汽车充电桩 | 输入适应性、电网故障模拟、多国认证 | 18% | 19% |
| 3 | 家电出口认证 | 30个以上国家的电网模拟 | 14% | 17% |
| 4 | 大功率电机能效 | GB 18613推动IE3/IE4机型型式试验 | 11% | 14% |
| 5 | 变压器与互感器 | 型式试验与互感器精度检测 | 8% | 11% |
| 6 | 其他领域 | 航空电源模拟、军用装备、LED照明产线 | 7% | 11% |
表1 交流变频电源细分市场增速与占比(2024—2028)
增速差带来的直接后果是产品结构变化。家电出口认证与电机能效两块业务客户数量多、单机容量小,订单碎片化;新能源两块业务单笔容量大、交付集中,对排产与并机能力要求更高。同一家工厂要同时接住两类订单,产销组织上的难度不小。
还有一个容易被忽略的细节:增速高的细分市场,测试标准修订也最频繁。标准一改,老的工步库就得跟着更新,厂家的软件投入在这个环节被反复消耗。
功率结构上移,100-2000kVA段跑得更快
10-100kVA中小功率段仍占最大份额,约42%,但100-2000kVA段的年增长率达到16%,高于行业平均。原因在被测设备的单机容量:光伏逆变器从100kW级迈向500kW以上,储能PCS单机做到500kW至1MW,风电变流器进入2-5MW区间。被测对象变大,试验电源的容量跟着往上走,靠多台小机并联凑容量的做法在效率与占地上都开始吃亏。
容量上移也改变了采购方式。过去按“够用就好”选型,现在要先算清被测清单里的最大单件容量与启动冲击倍数,再倒推电源配置。
三代技术更替,IGBT+SPWM成为分界
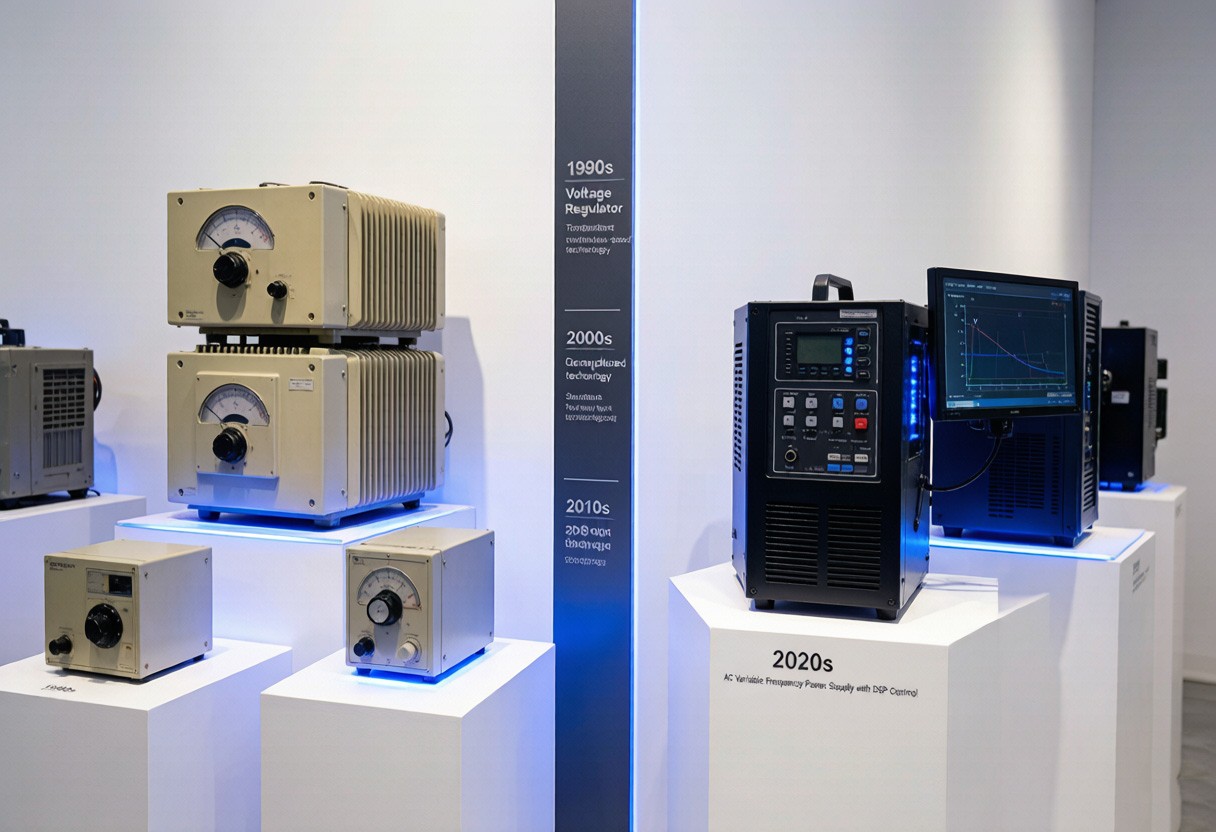
技术路线的代际差别,落在电压精度、失真度和频率稳定度三项指标上。调压器加变压器组的第一代产品无法变频;晶闸管相控的第二代把精度提到±1-2%,波形畸变始终是短板;IGBT加SPWM全数字调制的第三代,把精度压到±0.1%,THD控制在2%以内,频率稳定度做到0.01Hz。
| 技术代际 | 核心技术 | 主流时期 | 电压精度 | THD | 频率稳定度 | 主要局限 |
| 第一代 | 调压器+变压器组 | 1990年代前 | ±3-5% | 5-8% | 0.1Hz | 无法变频、体积大 |
| 第二代 | 晶闸管相控 | 1990-2010 | ±1-2% | 3-5% | 0.05Hz | 波形差、谐波大 |
| 第三代 | IGBT+SPWM全数字 | 2010至今 | ±0.1% | ≤2% | 0.01Hz | 成本较高 |
表2 交流变频电源三代技术核心指标对比
第三代方案普及之后,行业门槛从“能不能做出来”转到“批量一致性做不做得到”。同样的拓扑,不同厂家在器件选型、母排布局、控制算法上的差别,会直接反映在满载失真度与长期漂移上。检测机构验收时越来越看重连续带载试验的数据,样机单次测试的报告说服力在下降。
这条技术线上走得靠前的机型,效率落在85%-90%区间,配合程控工步与数据回传,可以承担整柜并网试验。容量、精度、工况复现三者的具体拆解,写在新能源测试中的大容量程控电源技术趋势一文里,此处不铺开。
国产份额过60%之后,竞争转向交付与定制
2015年以前,100kVA以上市场由AMETEK、太平洋电力、菊水等进口品牌把持,国产化率不足30%。到2024年,国产品牌份额超过60%,10-500kVA段达到75%以上。份额变化之后,比参数的意义在下降:主流国产机型的精度、失真度、稳定度已经和进口产品站在同一梯队,采购方开始把交期、定制响应、现场服务写进评分表。
| 对比维度 | 进口品牌 | 国产主流机型 | 差异 |
| 交付周期 | 8-16周 | 2-4周 | 国产明显更短 |
| 同功率价格 | 100%基准 | 55%-70% | 国产更低 |
| 非标定制 | 有限 | 强 | 国产更灵活 |
| 服务响应 | 48-72小时 | 24小时 | 国产更快 |
表3 进口品牌与国产主流机型的商务维度对比
价格差在收窄。早期国产靠低价切入,现在同功率机型报价做到进口的55%-70%,差额主要来自关税、品牌溢价与本地服务成本,继续下探的空间有限。
拉开距离的是非标能力。特殊电压等级、45-65Hz以外的频率段、非常规容量,国产厂家从评审到交付的周期可以压到两到四周,进口品牌对应的是八到十六周。这个差距在产线改造项目里体现得最直接,工期卡住的时候,参数再漂亮也换不回进度。
按容量分档配置:一个采购样本
容量分档配置在中型项目里更常见。江西一舟数据技术有限公司采购的SA-A150、SA-A350、SA-A400三款机型,覆盖150kVA至400kVA这一档,按被测对象的容量区间分开配置,避免一台大机覆盖全部试验带来的长期低负载运行。
这类采购的特点是机型数量不多、档位拉得开,对厂家的标准谱系与交货节奏要求更直接。30-300kVA是竞争最充分的价格带,参与厂家多、同质化明显,差异主要落在接口、工步库与售后响应上。
未来两年:SiC器件与多机并联
SiC与GaN器件的导入会把开关频率从10-20kHz推到50-100kHz,功率密度提升2-3倍,体积和重量下降40%以上。收益不只是体积:开关频率提高后输出滤波器可以压缩,动态响应也会更快。代价是成本与驱动设计的复杂度,短期内先落在高附加值的大功率机型上。
多机并联是另一条确定的方向。均流精度≤2%、同步延迟≤50μs的指标,决定并联系统能不能带非线性负载稳定运行。1.5MW级测试平台已经通过并机切换柜实现,下一步要解决的是并机后的保护协调与计量一致性。
规模的增长曲线相对好判断,格局的变化要复杂得多。国产份额从不足30%走到60%以上用了不到十年,接下来的增量更多来自大功率段与出口市场,这两块对产品完整度和海外服务网络的要求,比替换中小功率段时高出一截。300亿元的预期能不能兑现,很大程度上取决于大功率段的国产化能否延续前几年的节奏。
本文数据来源于公开市场研究报告及行业技术文献,涉及产品的技术参数以厂商官方规格书为准。
