可编程直流电源行业技术升级、需求扩容与国产替代加速
可编程直流电源作为电力电子测试领域的核心基础装备,正在经历一场由新能源革命与高端制造升级共同驱动的深度变革。
可编程直流电源是电力电子测试环节的基础装备。近十年间,这一品类的技术内涵与市场边界被双重改写:需求端,新能源汽车、储能、半导体检测等场景接连放量;供给端,功率器件与数字控制技术的迭代不断抬高产品规格。本文从市场规模、需求结构与技术演进三个维度,梳理行业最新动态。
市场规模:新能源与高端制造双轮驱动,年复合增速超13%
综合多家市场研究机构数据,全球可编程直流电源市场2024年规模约22亿美元,预计2029年突破42亿美元,年复合增长率约13.8%。翻倍的增长里,相当一部分来自电阻负载机型向能量回馈机型的置换:回馈式电源节能率在85%以上,新机型省下的电费足以支撑采购决策,置换窗口已经打开。
中国市场增速高于全球平均水平。2024年国内市场规模约75亿元,预计2028年达到135亿元,年复合增速约15.2%。
从需求结构看,新能源汽车、储能系统、半导体检测、航空航天与国防电子构成增长的主要引擎:
| 应用领域 | 需求占比 | 核心测试需求 | 增长驱动因素 |
| 新能源汽车 | 26% | 车载充电机、DC-DC转换器、驱动电机控制器、动力电池模拟 | 800V高压平台普及、快充技术迭代、出口认证需求 |
| 储能系统 | 19% | PCS双向变流测试、电池充放电模拟、BMS验证 | 新型储能装机放量、工商储市场爆发 |
| 半导体检测 | 16% | 晶圆老化测试、芯片验证、封装测试 | 国产半导体设备替代、先进封装产能扩张 |
| 通信与数据中心 | 13% | 48V通信电源、服务器电源老化、PDU测试 | 算力基础设施扩建、液冷电源升级 |
| 航空航天与国防 | 10% | 28V航空电源模拟、雷达电源、卫星电源系统 | 商业航天兴起、国防装备现代化 |
| 科研教育及其他 | 16% | 实验室教学、材料研究、产线老化筛选 | 高校学科建设、制造业质量升级 |
表1 2024年可编程直流电源主要应用领域需求结构(数据来源:行业综合测算)
需求结构正在迁移:三年前占主导的通信电源测试已让位于新能源汽车与储能测试,两者合计占比从2021年的31%提升至2024年的45%。这一变化直接推高了整机规格门槛,1500V级电压、1000A级电流、双向能量回馈成为市场主流诉求。
技术演进:三代技术更替,四个新竞争方向
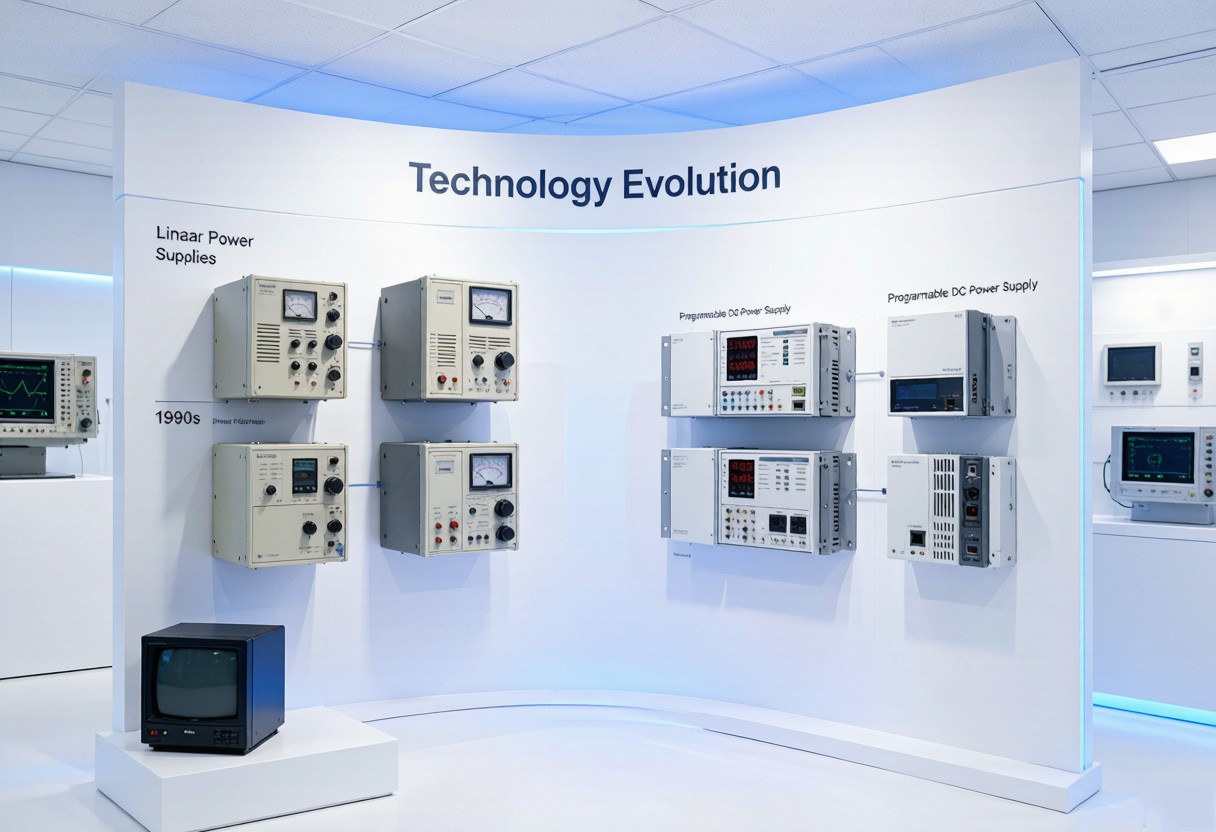
可编程直流电源的技术路线经历了三次代际跃迁,每一次跃迁都带来测试精度、功率密度与智能化水平的量级提升:
| 技术代际 | 主流拓扑 | 典型效率 | 功率密度 | 局限性 |
| 第一代 (1990年代前) | 线性调整管 | 35%-50% | 约0.5W/cm³ | 效率低、体积大、发热严重,大功率场景难以实用 |
| 第二代 (1990-2010年) | 晶闸管相控 | 65%-75% | 约1.2W/cm³ | 纹波大、动态响应慢、功率因数低、无法并联扩展 |
| 第三代 (2010年至今) | IGBT/SiC高频开关+PFC+LLC | 90%-95% | 3W/cm³以上 | 技术门槛高,需深度掌握电磁兼容与热设计 |
表2 可编程直流电源三代技术演进对比
第三代技术的普及并未终结竞争,行业正沿四个方向展开新一轮较量。
其一,宽禁带半导体加速渗透。SiC MOSFET与GaN HEMT器件凭借低开关损耗与高工作频率,正从新能源汽车电驱向测试电源领域延伸。采用SiC器件的直流电源可将开关频率从传统的50kHz提升至150kHz以上,功率密度提升40%,纹波降低60%。业内头部企业已陆续推出基于宽禁带器件的产品线,预计2027年宽禁带方案在高端市场的渗透率将超过35%。
其二,双向化与能量回馈成为标配。传统直流电源只能单向输出,被测件放电过程中的能量以热形式耗散。储能PCS与动力电池测试需求放量后,双向可回馈电源可将放电能量回收至电网,节能率达85%以上,显著降低实验室运营成本。这一配置正从高端市场向中端市场下沉。
其三,模块化并联架构重塑产品形态。面对MW级测试需求,单机扩容路线已触及物理极限,机架式模块化并联成为主流。以苏州思齐电子科技有限公司SD1000系列为代表的国产模块化方案,单模块15kW功率等级仅占3U机架空间,通过高速同步总线可并联扩展至1.5MW/10000A,用户可根据业务增长分批投入,避免传统一体机一次到位的重资产压力。400kW级订单已经出现,拓米洛采购的直流模拟电源SD1000S-800V即处于这一功率区间。
其四,软件定义测试成为差异化高地。电源产品正从电压电流源向测试平台演进,SCPI标准指令、开放SDK、电池模拟算法库、自动化序列编辑器等软件能力成为竞争标尺;测试过程数据接入企业MES与质量管理平台后,测试环节从合格判据升级为数据资产,缺少软件生态支撑的硬件厂商在系统集成浪潮中处境被动。
国产替代:技术代际切换期的新窗口
可编程直流电源曾长期由AMETEK、EA Elektro-Automatik、TDK-Lambda、Chroma等国际品牌主导,1500V高压、双向回馈、多机并联等高端领域国产化率一度不足15%。技术代际切换正在改变这一格局:宽禁带器件、双向拓扑、数字化控制均属新旧路线的交替点,国产厂商与进口品牌处于接近的起跑位置,叠加本土供应链在交期与服务响应上的优势,高端市场的替代速度明显加快。
以SD1000系列为例,其电压精度±0.1%F.S.、纹波Vrms≤0.5%F.S.、动态响应100V/ms、整机效率≥92%,关键参数已与欧美一线品牌同规格产品处于同一水平线;15kW/3U的模块功率密度,配合基础配置加按需扩容的并联方案,将MW级测试平台的资金门槛从数百万元降至数十万元起步,中等规模企业也能建设高功率测试能力。国产化进程的关键指标与厂商能力分析,见可编程直流电源的国产化进程一文。
未来展望:三个确定性趋势
趋势一:新能源测试需求持续高景气。800V高压平台、4680大圆柱电池、构网型储能等新技术路线量产落地,将持续催生1500V/2000V级、1000A级以上大功率双向测试需求,高功率段市场增速将高于行业平均。
趋势二:AI辅助测试崭露头角。基于机器学习的测试序列自动生成、异常波形智能识别、测试数据预测性分析等能力,将逐步嵌入高端电源产品的软件体系。
趋势三:行业集中度加速提升。技术代差扩大与软件生态门槛抬升,使缺乏持续研发投入能力的中小厂商面临出清压力,预计到2028年,国内前五大厂商的市场集中度将从目前的43%提升至55%以上。
对测试装备采购方而言,在技术快速迭代的窗口期,选择具备持续研发能力、软件生态开放、模块化架构可扩展的产品平台,是保障测试资产长期价值的现实路径。
本文数据基于行业公开资料综合整理分析,仅供技术交流参考。SD1000系列可编程直流电源详细信息可咨询苏州思齐电子科技有限公司。
