
新型电力系统建设提速:从风光装机数据看电网模拟与交流测试电源的需求风向
2025年的中国电力版图出现了一个标志性拐点。国家能源局发布的数据显示,截至2025年底,全国风电、太阳能发电累计并网装机达到18.4亿千瓦,占全国总装机的47.3%,历史性超过火电;其中光伏新增装机3.17亿千瓦、累计达12亿千瓦(同比增长35%),风电新增1.2亿千瓦(同比增长51%)、累计6.4亿千瓦;全国已建成投运新型储能装机规模1.36亿千瓦/3.51亿千瓦时,与"十三五"末相比增长超40倍。再加上充电基础设施(枪)总数突破2009.2万个、同比增长49.7%——电力系统的"肌肉"正在快速替换成电力电子设备。
这场结构之变对测试装备行业意味着什么?苏州思齐电子科技有限公司长期为新能源、电力电子与装备制造企业提供电网模拟电源、可编程交流电源等测试装备,从其SA1000系列交流变频电源单机最高2000kVA的型谱演进,到下游客户测试台架的密集扩产,可以清晰读出产业需求的风向变化。本文用数据说话,梳理未来数年电网模拟与交流测试电源的四个需求风向。
一、数据背后:电网正在"电力电子化"
风电经变流器并网、光伏经逆变器并网、储能经PCS(储能变流器)接入、电动车经充电桩取电——新型电力系统的每一千瓦装机,背后都是一台需要"过关"的电力电子设备。国家能源局《2025年度中国电力市场发展报告》显示,风光年发电量已达2.3万亿千瓦时级别、占全年总发电量的22%;全社会用电量中每10度电有近4度是绿电。高比例变流器接入带来的是系统惯量下降、电压与频率波动加剧、谐波与三相不平衡问题突出——电网对并网设备的"品行要求"随之全面提高,而验证这些品行的实验室,正是电网模拟测试装备的主战场。
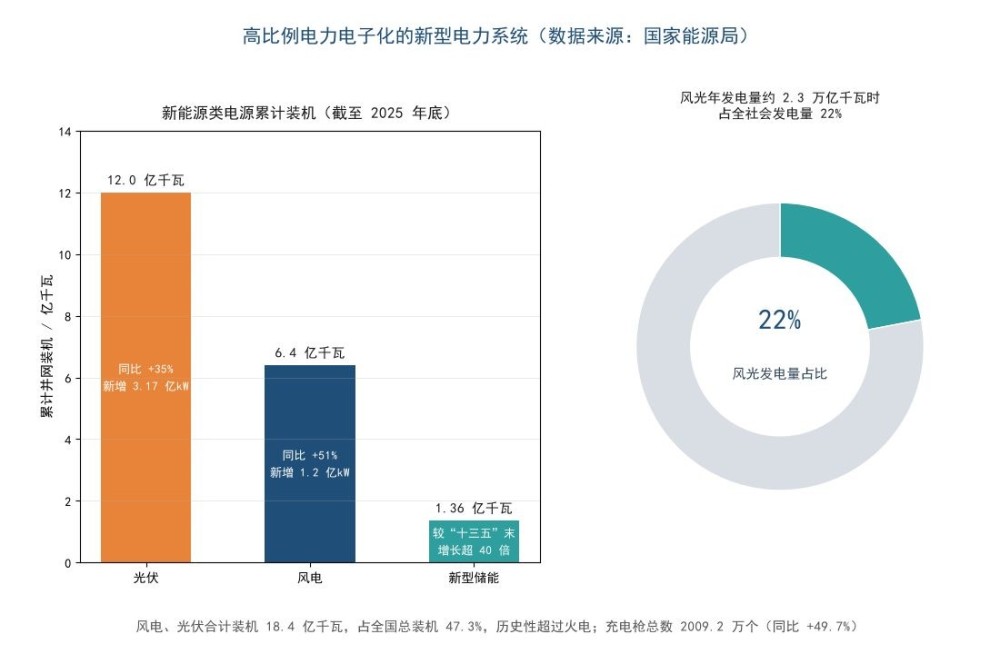
▲ 图1 高比例新能源接入下的新型电力系统结构
二、监管与标准同步收紧:测试从"可做"到"必做"
政策与标准正在把电网适应性测试从企业自选动作变成规定动作。2024年4月1日起施行的《电能质量管理办法(暂行)》以部门规章形式明确了频率偏差、供电电压偏差、谐波、三相电压不平衡、电压波动与闪变、电压暂升暂降与短时中断等指标的监管框架;并网侧,GB/T 37408《光伏发电并网逆变器技术要求》、GB/T 19964《光伏发电站接入电力系统技术规定》、GB/T 34120《电化学储能系统储能变流器技术规范》及GB/T 34133检测规程等标准,对低电压穿越、频率适应性、电能质量提出了明确的型式试验要求。检测机构的新能源并网检测业务随之扩产,制造企业自建测试台架的速度也在加快——测试能力正成为产业链的"隐形瓶颈",这直接转化为交流测试电源的增量需求。
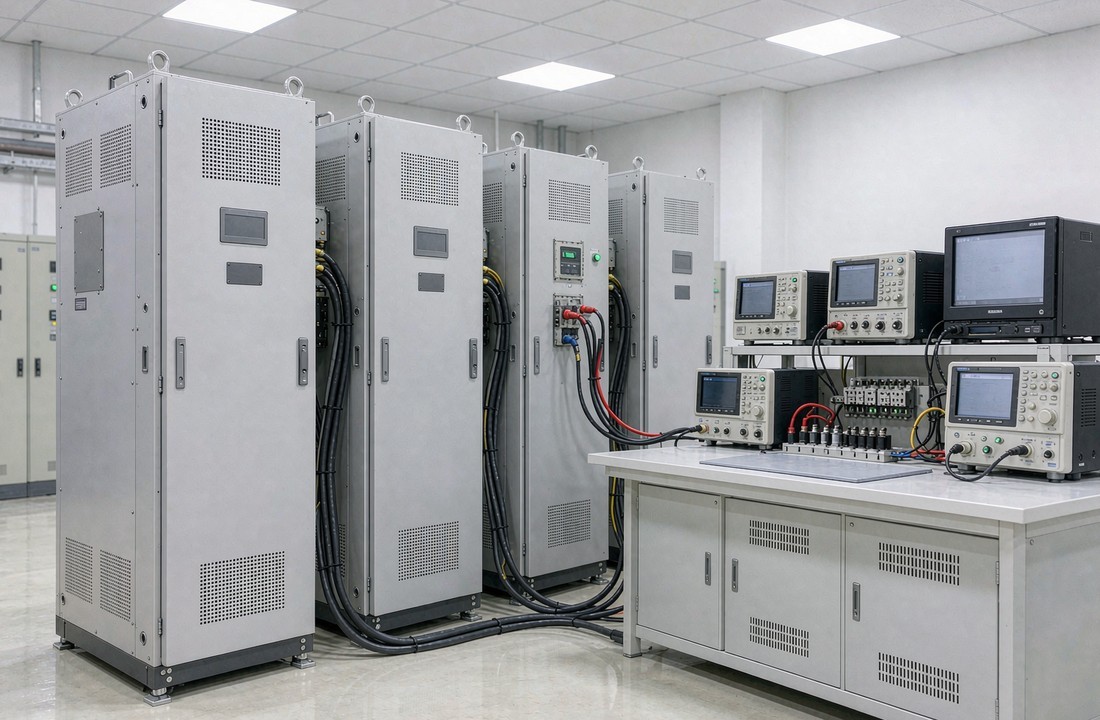
▲ 图2 光伏逆变器与储能变流器的并网测试场景
三、测试装备需求的四个风向
● 风向一:电网模拟能力从"可选"变"必配"。低电压穿越、频率适应性、电能质量适应性等并网检测项目,本质都是"用电源重放电网事件",可编程交流电源/电网模拟电源成为新能源设备制造与检测机构的标配装备。
● 风向二:大功率化。集中式光伏电站、大储与充电场站的设备容量持续上行,单机2000kVA级、多机并联的供电方案需求增长,SA1000系列最高2000kVA的型谱设置正是对这一趋势的回应。
● 风向三:编程化与自动化。批量并网检测与产线测试要求电源支持工步编程、远程通信(Modbus等规约)与上位机集成,"脚本化重放电网工况"正在取代人工调压。
● 风向四:国产化提速。国产测试电源在精度、失真度、动态响应等核心指标上持续对标国际水平,叠加定制响应与交付周期优势,进口替代进程明显加快。
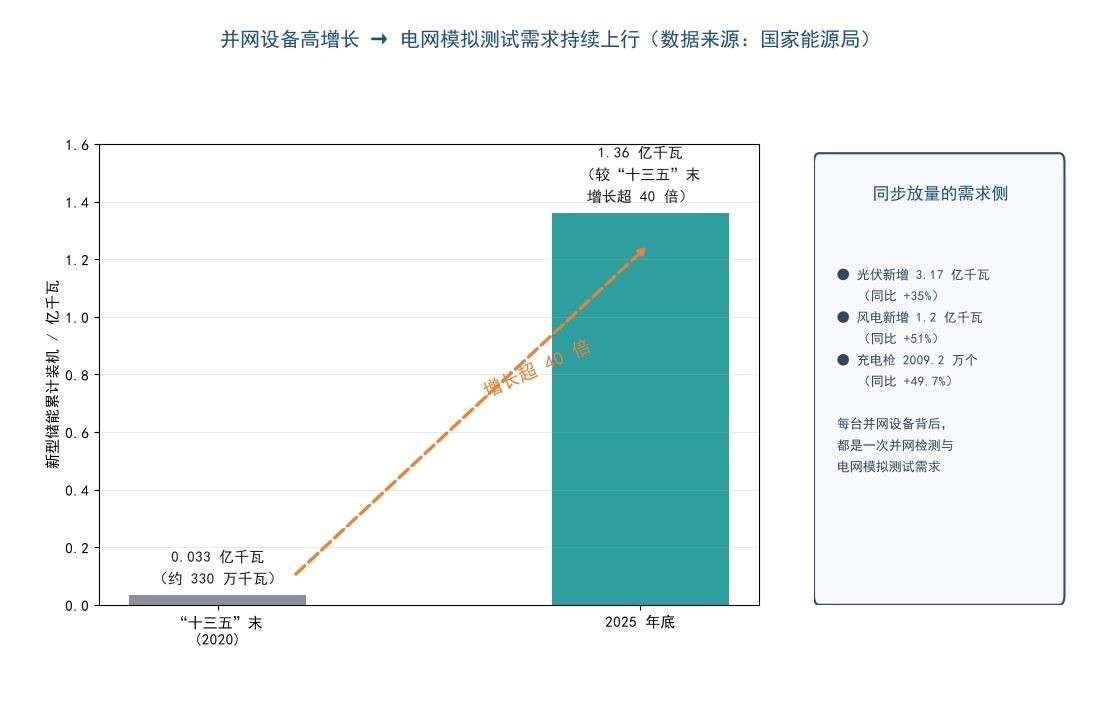
▲ 图3 并网检测与电网模拟测试需求的增长趋势
四、给产业链上下游的启示
对制造企业而言,并网检测能力正在从"送检"走向"自建",提前把电网模拟、拉偏试验与低电压穿越测试能力建进实验室,等于把型式试验的排队时间换成研发迭代速度;对检测机构而言,扩产窗口已经打开,装备选型应优先考虑容量可扩展、工步可编程、数据可联网的平台化产品;对上游器件与集成商而言,测试装备的高精度、低失真需求(如电压失真≤2%、稳定度0.5%量级)将持续拉动高性能功率器件与控制方案的应用。
风向已经明确:新型电力系统的规模扩张每前进一步,电网模拟与交流测试电源的需求就夯实一分。苏州思齐电子科技有限公司将持续深耕电力电子测试电源领域,以覆盖10kVA至2000kVA的交流变频电源型谱、可编程直流电源与自动化测试系统集成能力,服务新能源装备、充电设施与工业制造企业的测试能力建设;在并网检测标准持续加码的周期里,测试装备的选择,本质上是在为未来三五年的产品竞争力下注。
上一篇:标准换版叠加AIDC浪潮:低压电器载流检测行业进入能力扩容关键期
下一篇:没有了!
