可编程直流电源行业现状、技术迭代趋势及国产化发展分析
可编程直流电源为新能源、半导体、汽车电子与科研实验室提供高精度程控直流供电,在智能制造升级与国产化替代加速下市场稳步增长,技术路线与应用结构同步迭代。
可编程直流电源为新能源、半导体、汽车电子、轨道交通与科研实验室等场景提供高精度、可程控、高稳定性的直流供电环境。在国内智能制造升级与测试设备国产化替代提速的阶段,这一品类的竞争焦点正从参数对标转向产业链与交付能力。本文聚焦国产化进程,梳理市场格局、厂商能力与发展窗口。
市场现状:政策与产业双驱动下的稳态增长
综合多家市场研究机构公开数据,2024年全球可编程直流电源市场规模约22亿美元,预计2029年突破42亿美元,年复合增长率约13.8%;国内市场2024年约75亿元,预计2028年达到135亿元,年复合增速约15.2%(口径与本站可编程直流电源的技术迭代与需求扩容一文一致)。增量最集中的部分来自新能源:光伏储能直流侧测试、充电桩认证、车载OBC三块合计占新增需求四成以上;通信、家电等传统需求的盘子稳定,增长贡献有限。
增长背后有三条主线。
一是政策推动国产化。国内“十四五智能制造发展规划”明确提升智能测试设备国产化率,工业测试电源作为自动化测试系统(ATE)核心单元,成为国产替代重点赛道。
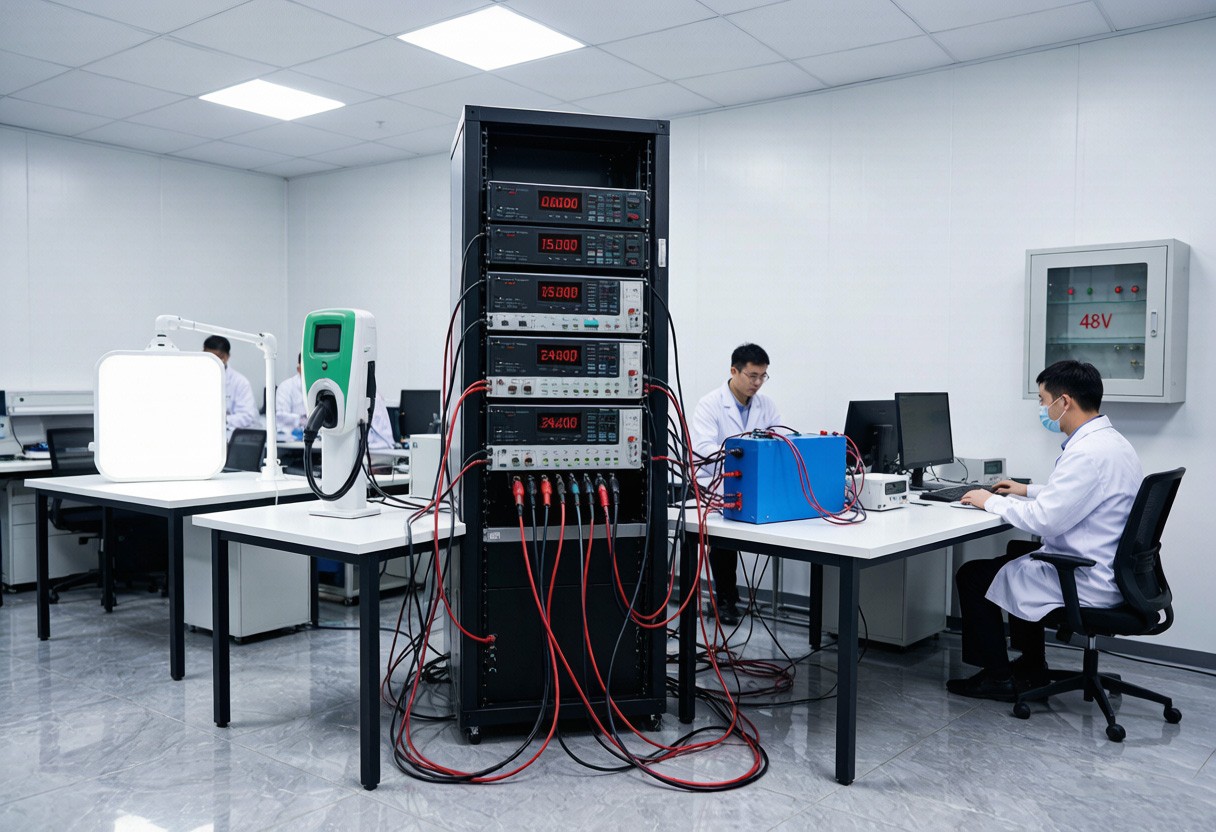
二是新能源产业链测试需求放量。光伏逆变器、储能变流器、车载OBC、电池BMS、电机控制器等产品,均需要长时间、高精度、动态可编程电源完成老化、性能与极限工况测试。
三是科研与检测体系标准化升级。第三方检测机构、高校实验室、科研院所逐步淘汰老旧线性电源与普通稳压电源,替换为程控化、数字化、可溯源的智能直流电源设备。
技术代际切换:国产厂商的同一起跑线
行业技术经历线性稳压、开关式程控、宽禁带加数字化双向三个阶段的迭代,升级方向集中于功率密度、纹波、动态响应与节能回馈。对国产厂商而言,关键变化发生在第三代架构上:SiC/GaN器件、DSP全数字控制、双向能量回馈均是近年才成型的技术路线,国内外厂商几乎同步起步,参数差距远小于前两代技术积累期。代际切换压缩了进口品牌的历史领先幅度,为国产替代打开了技术窗口。
应用结构变化与替代的切入路径
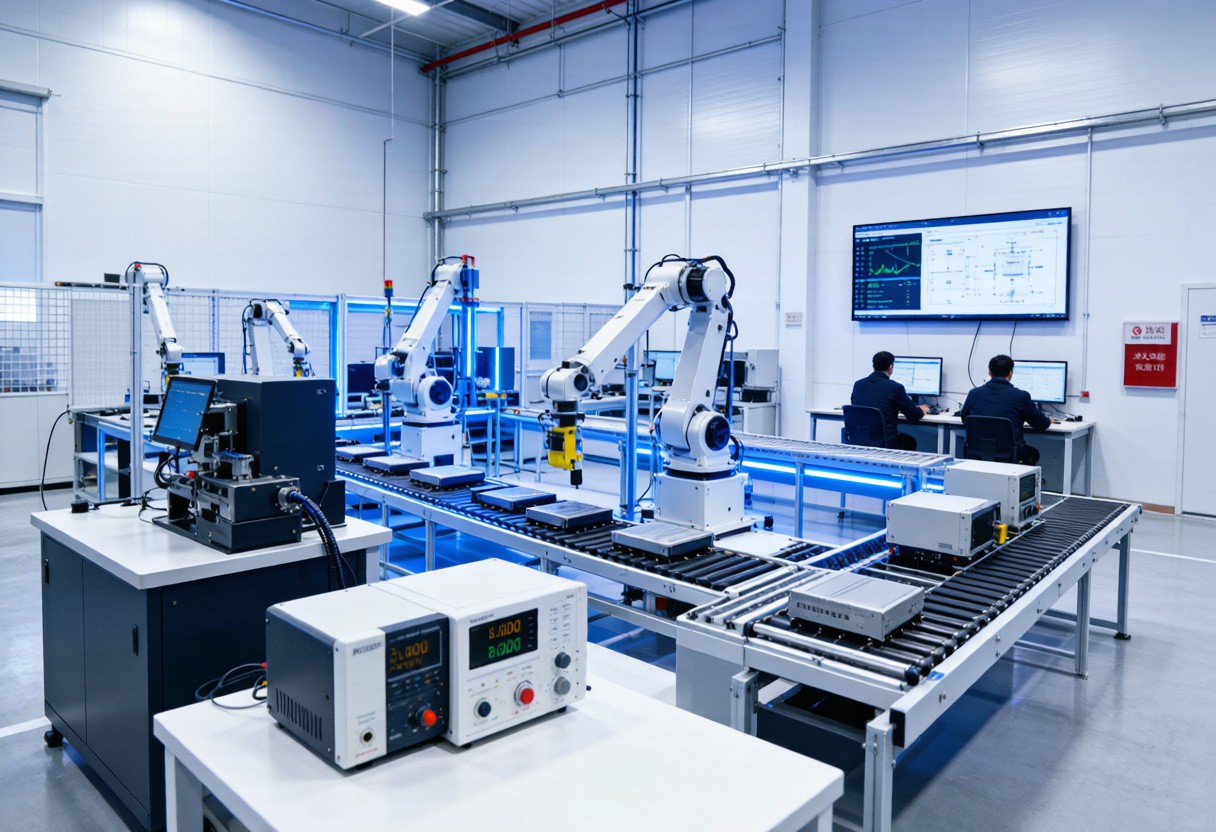
需求结构已从传统消费电子测试,转向大功率、高动态、长时老化的新能源工业场景。一个容易被忽略的变化是采购单位:过去以台为单位,现在实验室动辄十台起组建阵列,采购逻辑从买仪器转向建测试能力,渠道与定价方式随之改写。
结构变化决定了替代的切入顺序。2kW以下的实验室级电源对体积与精度敏感,国产机型已占多数份额;光伏储能、车载电控等中大功率场景对动态响应与工况模拟能力要求高,是进口品牌溢价最高、也是国产厂商定制化打法见效最快的区间。
竞争格局与国产厂商的能力构成
高端市场仍由海外老牌测试电源品牌占据,在超高精度、超高动态响应与品牌口碑上具备优势。国内厂商近五年技术进步显著,在中大功率工业测试、新能源老化、定制化场景、售后响应与性价比维度优势明显,中端市场基本完成替代,高端市场逐步突破。打法也在变:早期拼价格,现在拼交付与定制,进口品牌改一版固件要排期数月,国产厂商两周内到场改完,响应速度正在变成订单。
替代进度可以从几个关键指标看清:
| 指标维度 | 2020年状态 | 2025年状态 | 变化趋势 |
| 整体国产化率 | 约30% | 约58% | 快速提升 |
| 1500V级高端市场国产化率 | 约12% | 约40% | 加速突破 |
| 国产与进口同规格价差 | 进口为国产1.6倍 | 进口为国产1.8倍 | 国产性价比优势扩大 |
| 国产头部企业交付周期 | 8-12周 | 4-6周 | 供应链本土化红利 |
| 本土化技术支持响应 | 进口品牌5-10个工作日 | 国产厂商48小时内到场 | 服务半径优势凸显 |
表1 可编程直流电源国产化进程关键指标变化(数据来源:行业综合测算)
能力构成上,国产厂商的进展集中在四个方向:硬件架构自主化,功率拓扑、数字控制算法、采样校准电路自研,摆脱外部方案依赖;场景定制化,面向光伏、储能、车规测试开发专用工况模型;智能化升级,上位机联动、多机并联、远程监控、自动化测试脚本;节能化普及,大功率机型推广能量回馈,降低产线长期用电成本。
份额窗口:大功率段的六到八年
按功率段拆分,2kW以下实验室级市场国产份额已过半;30kW以上大功率段,进口品牌仍占六成上下,缺口集中在大功率与高动态两个区间。按近三年国产份额年均提升约4个百分点推算,大功率段完成替代还有六到八年的窗口期。这段窗口的价值不止于份额数字:与头部客户共同定义测试规范的话语权,会在窗口关闭后长期留存。替代已经落到订单层面,徐州廷宇电气采购的SD-B800/2250/1500直流模拟电源,即是大功率段国产机型落地的订单实例。
趋势研判:三重红利期的机会与门槛
整体看,可编程直流电源行业处于产业扩容、技术迭代与国产替代叠加的三重红利期。未来三到五年,三条主线将同步推进:宽禁带器件普及带来高功率密度与小型化集成,同等功率体积更小,适配机柜堆叠与多机并联;双向回馈从选配变为标配,长时间老化测试的电量回输电网,直接降低工厂电费;设备从单一供电单元升级为联动工装与数据平台的整套测试系统,实现工况自动切换、自动报表与批量管控。竞争焦点集中在宽禁带技术应用、动态测试性能、长期稳定性、节能回馈能力与场景化定制服务五个维度,国产厂商将持续抢占中高端工业测试与科研检测市场份额。
对采购方来说,窗口期同样是选型期:优先验证厂商在大功率段的项目交付记录、定制开发能力与本地服务半径,比单纯比较参数表更能降低后续集成风险。国产厂商能否抓住这轮替代窗口,取决于研发投入的持续性与服务能力的长期积累。
